Questo rapporto fornisce un’analisi di alto livello dei progetti eolici offshore globali nel 2025. Dato che lo slancio di crescita principale per l’anno è altamente concentrato nel mercato della Cina continentale, il rapporto si concentrerà sul dettaglio degli sviluppi chiave e dei principali progressi nel settore dell’eolico offshore nella Cina continentale.
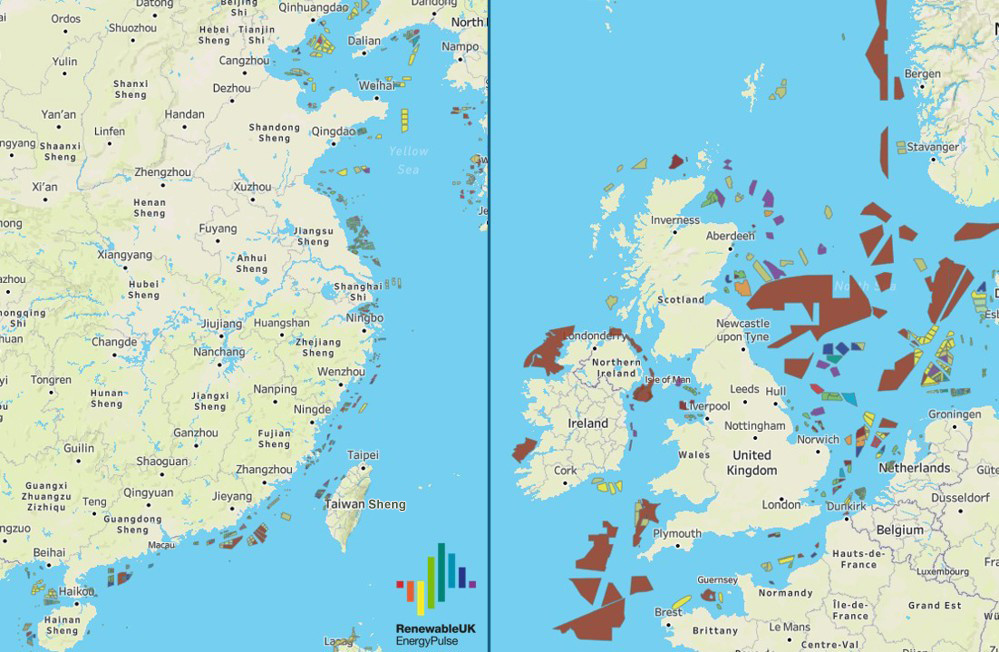
Figura 1: Disposizione dei parchi eolici operativi e pianificati in Cina e nel Mare del Nord, le due regioni più attive per l’energia eolica offshore a livello globale. Fonte immagine: prodotta congiuntamente da EnergyPulse e Vekta Group.
I. Messa in servizio del progetto e avanzamento della costruzione
Entro il 2025, un totale di 23 progetti eolici offshore in sei principali mercati globali raggiungeranno la piena capacità operativa, aggiungendo 8,8 GW di nuova capacità installata ogni anno. La capacità installata cumulativa globale salirà a 89,2 GW.
La posizione di leader della Cina continentale nel mercato globale continua ad espandersi, con 6 GW di nuova capacità installata aggiunti quest'anno. La sua capacità installata cumulativa rappresenta ora il 52% del totale globale. Questo segna il quinto anno consecutivo in cui la Cina continentale contribuisce con oltre la metà della nuova capacità annuale di energia eolica offshore del mondo, consolidando la sua posizione come il più grande mercato di energia eolica offshore del mondo.
Il Regno Unito si è classificato secondo con 1,3 GW di nuova capacità messa in servizio, seguito da Taiwan, Cina, Germania, Corea del Sud e Francia rispettivamente con 935 MW, 253 MW, 200 MW e 25 MW. In particolare, il progetto francese da 25 MW è stato l’unico progetto eolico offshore galleggiante commissionato a livello globale nel 2025.
Inoltre, altri 2,4 GW di progetti di capacità installata hanno completato tutte le installazioni di turbine eoliche entro la fine dell’anno, ma devono ancora superare il processo di accettazione del completamento finale.
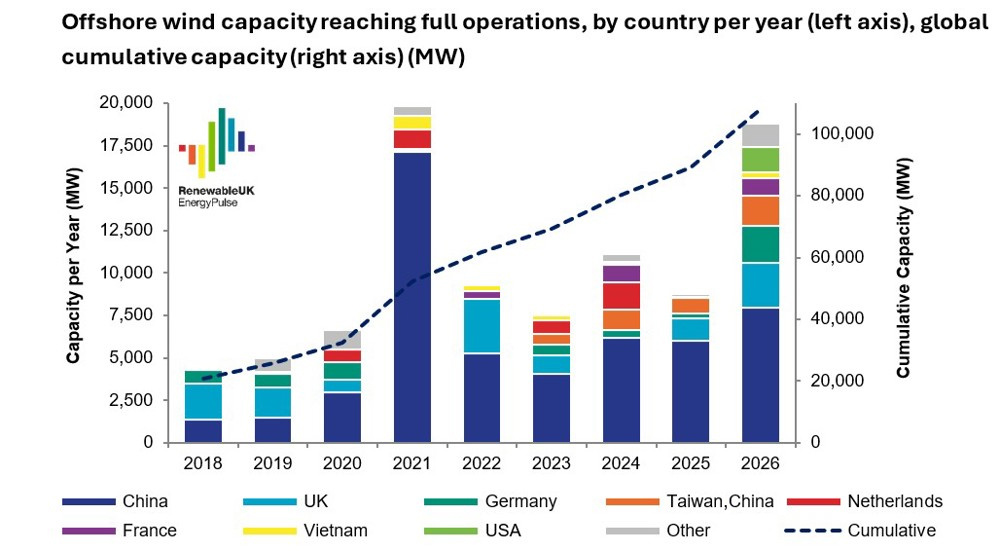
Figura 2: Capacità annuale di energia eolica offshore appena messa in servizio per Paese/regione e capacità cumulativa globale
Entro la fine del 2025, i progetti eolici offshore con una capacità installata totale di 33 GW erano in piena costruzione in 12 paesi e regioni in tutto il mondo. La Cina continentale è in testa con 9,1 GW in costruzione, seguita dal Regno Unito e dagli Stati Uniti rispettivamente con 7,6 GW e 5,9 GW.
Nel campo della costruzione di energia eolica offshore galleggiante, la Francia ha un progetto di capacità installata di 60 MW in fase di completamento. Nella Cina continentale, un progetto pilota eolico offshore galleggiante da 16 MW è attualmente in fase di ancoraggio. Una volta completato, ospiterà la più grande turbina eolica galleggiante a capacità singola del mondo.
A livello globale, stanno avanzando progetti con ulteriori 30 GW di capacità installata a sostegno della costruzione di infrastrutture, tra cui 18,6 GW nella Cina continentale, 3,9 GW nel Regno Unito e 3,3 GW in Polonia. Questa riserva comprende circa 263 MW di progetti eolici offshore galleggianti, quasi interamente situati nella Cina continentale, che comprendono cinque progetti dimostrativi e iniziative di pre-commercializzazione.
II. Dinamiche del mercato della locazione dei fondali marini
Il 2025 ha segnato l’anno più lento dal 2021 per l’attività globale di leasing dei fondali marini nell’energia eolica offshore. Influenzati da molteplici fattori, tra cui l’insufficiente fattibilità dei finanziamenti per i siti e la riduzione delle quote di leasing da parte di diversi governi, diversi round di gare di leasing dei fondali marini hanno portato a offerte fallite o a nessun offerente.
Nonostante i venti contrari del settore, quest’anno sono stati garantiti i diritti esclusivi di sviluppo di siti per 40 GW di progetti eolici offshore globali, espandendo ulteriormente la pipeline di progetti globali. Dal 2021, 21 paesi e regioni in tutto il mondo hanno rilasciato risorse per il noleggio dei fondali marini, per una capacità totale di 325 GW.
La Cina continentale ha dominato il mercato globale della locazione dei fondali marini nel 2025, rilasciando 15,1 GW di risorse in cinque regioni nel solo mese di gennaio, seguiti da ulteriori 5 GW. La sua scala di leasing cumulativo è leader a livello mondiale. Il Regno Unito e la Corea del Sud hanno rilasciato ciascuno 4,5 GW di risorse per l’affitto dei fondali marini, classificandosi al secondo livello a livello globale.
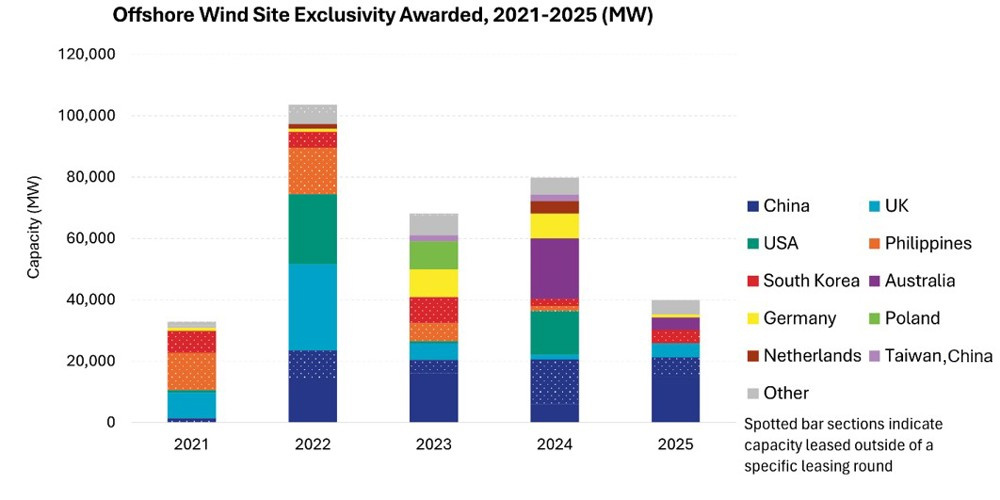
Figura 3: Attività globali di locazione dei fondali marini dei parchi eolici offshore, 2021-2025
III. Stato di attuazione della decisione finale di investimento (FID).
Il settore globale dell’energia eolica offshore ha registrato un trend positivo nelle decisioni finali di investimento (FID) nel 2025, con progetti per un totale di 16,2 GW di capacità installata che hanno raggiunto il traguardo critico FID nel corso dell’anno, in leggero aumento rispetto al 2024. Questa cifra potrebbe essere ancora soggetta a revisione al rialzo a causa della divulgazione incompleta delle informazioni FID per i progetti nel mercato della Cina continentale.
La portata dei progetti FID al di fuori della Cina continentale ha registrato una crescita significativa anno su anno, passando da meno di 5 GW nel 2024 a 7,6 GW nel 2025. La Polonia è in testa con 3,3 GW, seguita da Germania e Regno Unito rispettivamente con 1,6 GW e 1,1 GW. Gli Stati Uniti, la regione cinese di Taiwan e il Vietnam rappresentano rispettivamente 816 MW, 500 MW e 249 MW.
IV. Stato della firma del contratto con i tifosi
Nel 2025, il volume degli ordini formali di turbine eoliche offshore in tutto il mondo è diminuito di anno in anno, con una capacità contrattuale per l’anno pari a 14,2 GW, inferiore ai 17,8 GW registrati nel 2024. Questa statistica include solo i contratti formali ed esclude gli accordi con i fornitori preferenziali.
I produttori cinesi di turbine si sono assicurati la maggior parte degli ordini globali, aggiudicandosi contratti per un totale di 10,4 GW di capacità installata, tutti per progetti nazionali. Mingyang guida la classifica annuale con 2,7 GW di ordini, seguita da vicino da Goldwind con 2,3 GW. Siemens Gamesa e Vestas si sono assicurate ciascuna ordini per circa 1,9 GW.
Gli ordini totali al di fuori della Cina continentale hanno raggiunto i 3,8 GW, con la Germania che conta 2 GW, Taiwan, Cina 1 GW, Corea del Sud 500 MW e Polonia 390 MW. Entro il 2025, quattro produttori cinesi di turbine si sono assicurati collettivamente ordini formali per turbine da 20 MW per un totale di 2,5 GW di capacità installata.
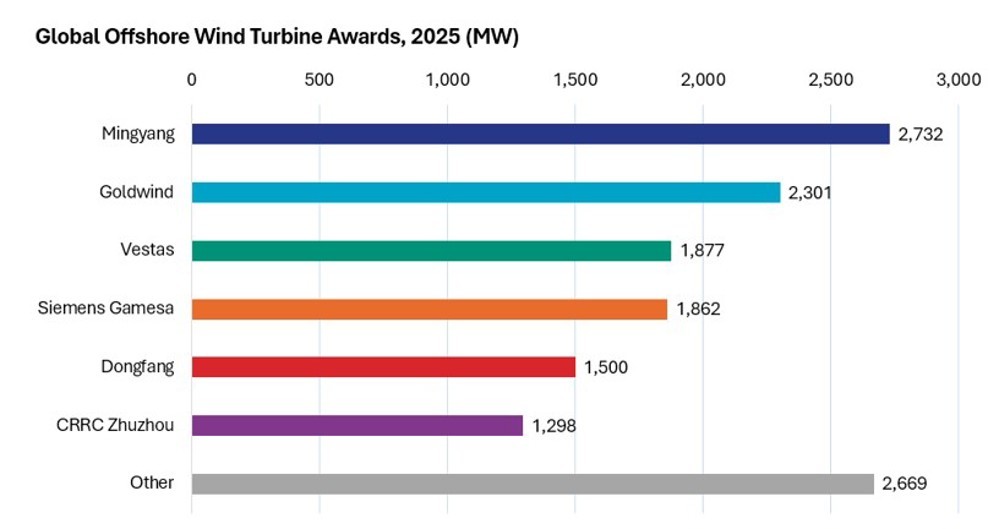
Figura 4: Contratti formali per le turbine eoliche firmati dal produttore nel 2025
A livello di capacità installata, le più grandi turbine eoliche a unità singola installate in Europa entro il 2025 saranno i modelli da 15 MW di Vestas e Siemens Gamesa. La Cina si sta concentrando sullo sviluppo di siti a bassa velocità del vento, adottando prevalentemente turbine da 8-12 MW abbinate a rotori di diametro superiore a 230 metri per massimizzare l’efficienza della produzione di energia. Nel gennaio 2026, Goldwind ha completato l'installazione della prima turbina eolica offshore da 20 MW al mondo, a cui seguirà l'implementazione di massa.
V. Previsioni sullo sviluppo del mercato per il 2026
EnergyPulse prevede che l’aggiunta di capacità eolica offshore globale raggiungerà i 18,8 GW nel 2026, escludendo 10,8 GW dalla Cina continentale. Si prevede che questa scala renderà il 2026 il secondo anno più alto mai registrato dal 2021 e spingerà la capacità eolica offshore cumulativa globale oltre il traguardo critico di 100 GW.
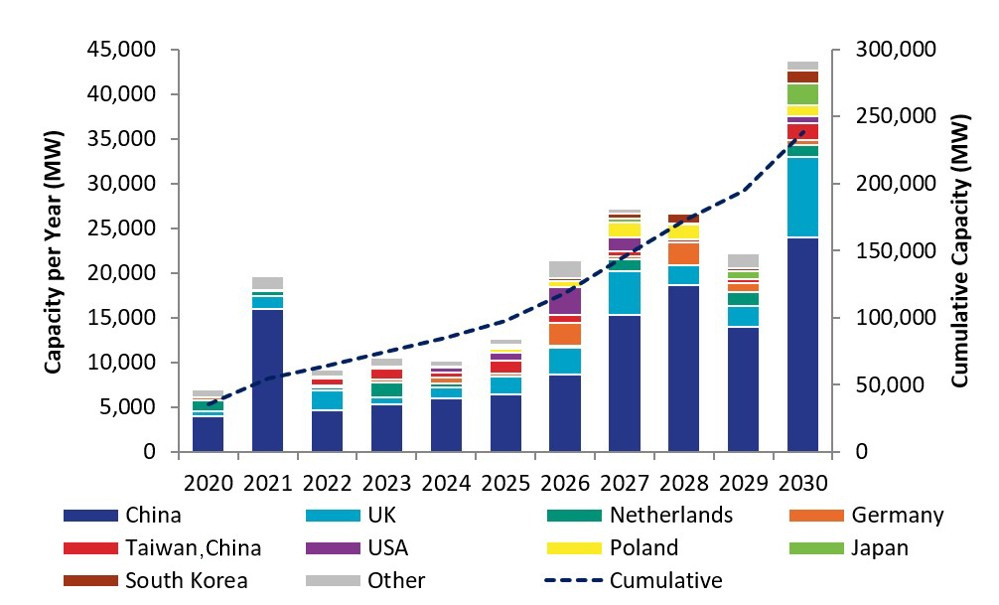
Figura 5: Previsione della capacità globale di energia eolica offshore commissionata dal 2020 al 2030 (Unità: MW)
Il 2026 potrebbe diventare un anno cruciale per rimodellare il panorama del mercato globale dell’energia eolica offshore. Dal 2021, la Cina continentale ha contribuito costantemente a oltre la metà della nuova capacità annuale messa in servizio a livello mondiale per diversi anni consecutivi. Entro il 2026, con l’aumento delle installazioni nel Regno Unito, in Germania, nella regione cinese di Taiwan e nei mercati emergenti, la quota di mercato della Cina continentale potrebbe diminuire leggermente. Tuttavia, finché i progetti interni della Cina continentale procederanno secondo il programma stabilito, la sua posizione dominante sul mercato rimarrà forte.
I progetti eolici offshore globali hanno mantenuto un forte slancio nella prima metà del 2026: progetti per un totale di 2,4 GW di capacità installata hanno completato tutte le installazioni di turbine e sono in attesa delle ispezioni finali di accettazione. Inoltre, quattro progetti ciascuno con ≥ 1 GW di capacità sono nelle fasi finali dell’installazione delle turbine, con meno del 10% di lavoro rimanente, fornendo un solido supporto per la crescita della capacità nella prima metà dell’anno.