I. Panoramica: la nuova capacità installata raggiunge livelli record, con l'energia eolica onshore a trainare la crescita
Secondo le ultime statistiche della European Wind Energy Association, il settore europeo dell’energia eolica è pronto per una crescita robusta entro il 2025:
Nuove installazioni: la nuova capacità installata annuale ha raggiunto i 19,1 GW, di cui l’energia eolica onshore rappresenta un significativo 90% (17,2 GW).
Prestazioni dell’UE: i 27 Stati membri dell’UE hanno contribuito con 15,1 GW di nuova capacità, di cui il 94% proveniente dall’energia eolica onshore (14,2 GW).
Capacità cumulativa: entro la fine del 2025, la capacità totale di energia eolica installata in Europa salirà a 304 GW (onshore: 265 GW; offshore: 39 GW). Gli Stati membri dell’UE-27 raggiungeranno complessivamente una capacità totale di 246 GW (onshore: 224,5 GW; offshore: 21,5 GW).
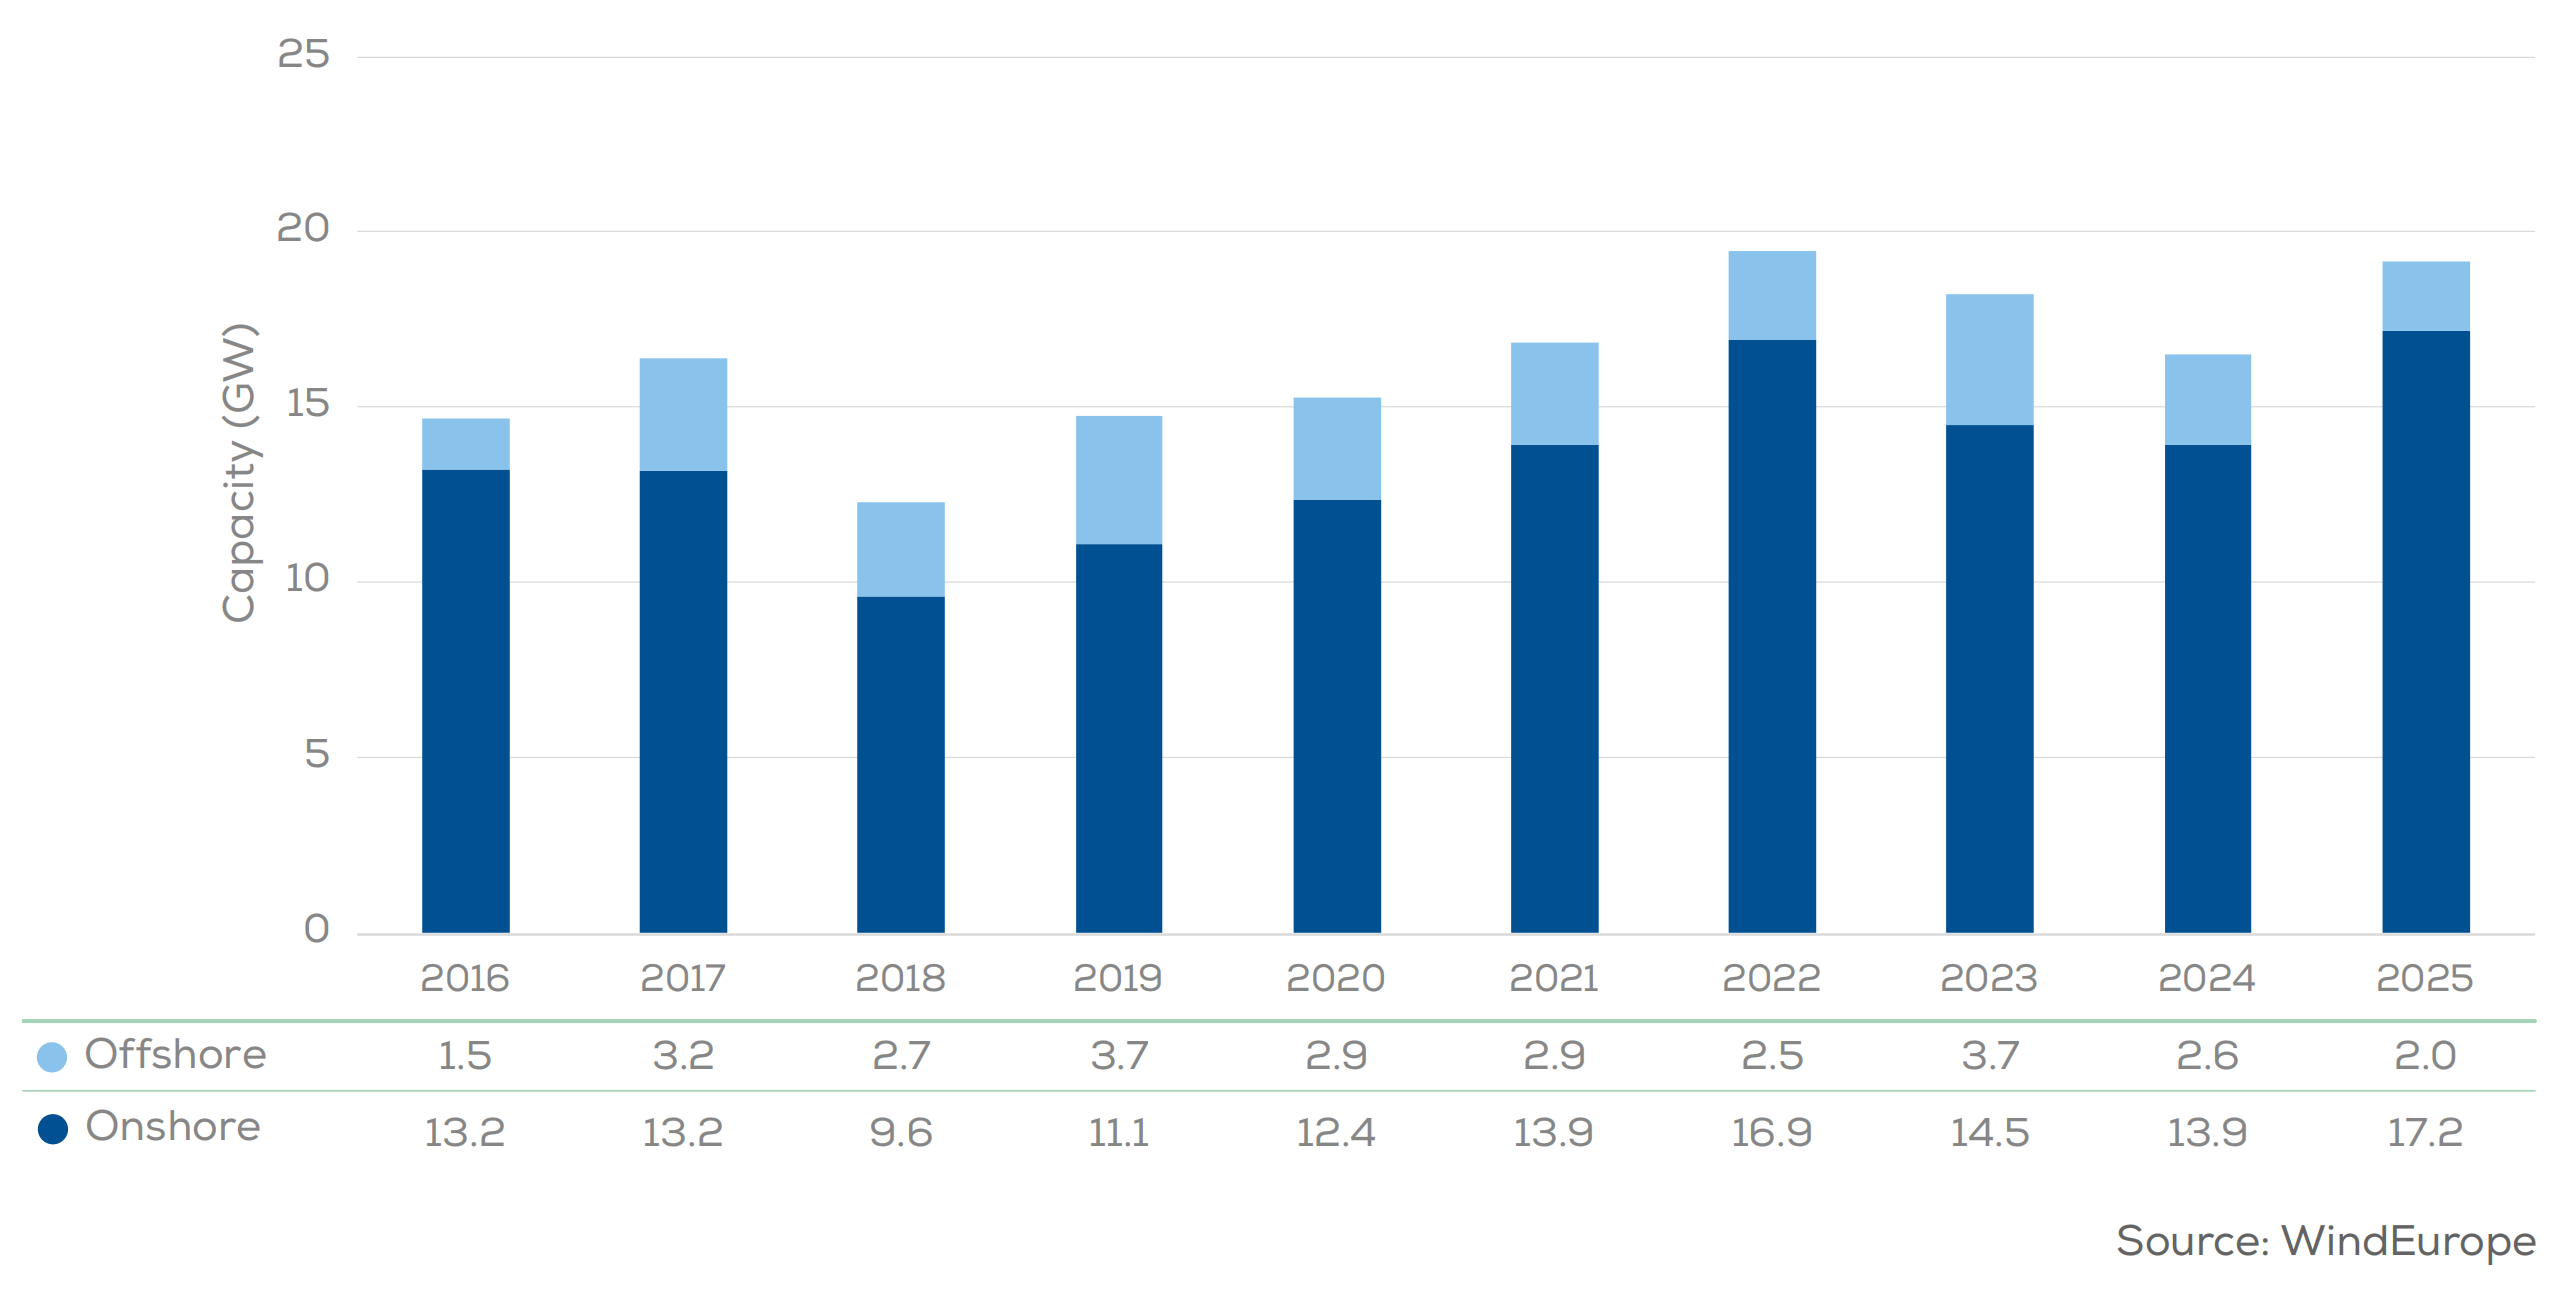
Figura 1: Capacità annua di energia eolica onshore e offshore in Europa
II. Panorama del paese: la Germania è in testa, seguita da vicino da numerose nazioni
Germania: con 5,74 GW di nuova capacità installata, un record nazionale, di cui 5,23 GW onshore e 0,50 GW offshore, rimane saldamente al primo posto in Europa.
Secondo livello: seguono Turchia (2,14 GW), Svezia (1,77 GW), Spagna (1,56 GW), Francia (1,41 GW) e Regno Unito (1,25 GW), che collettivamente guidano la crescita regionale.
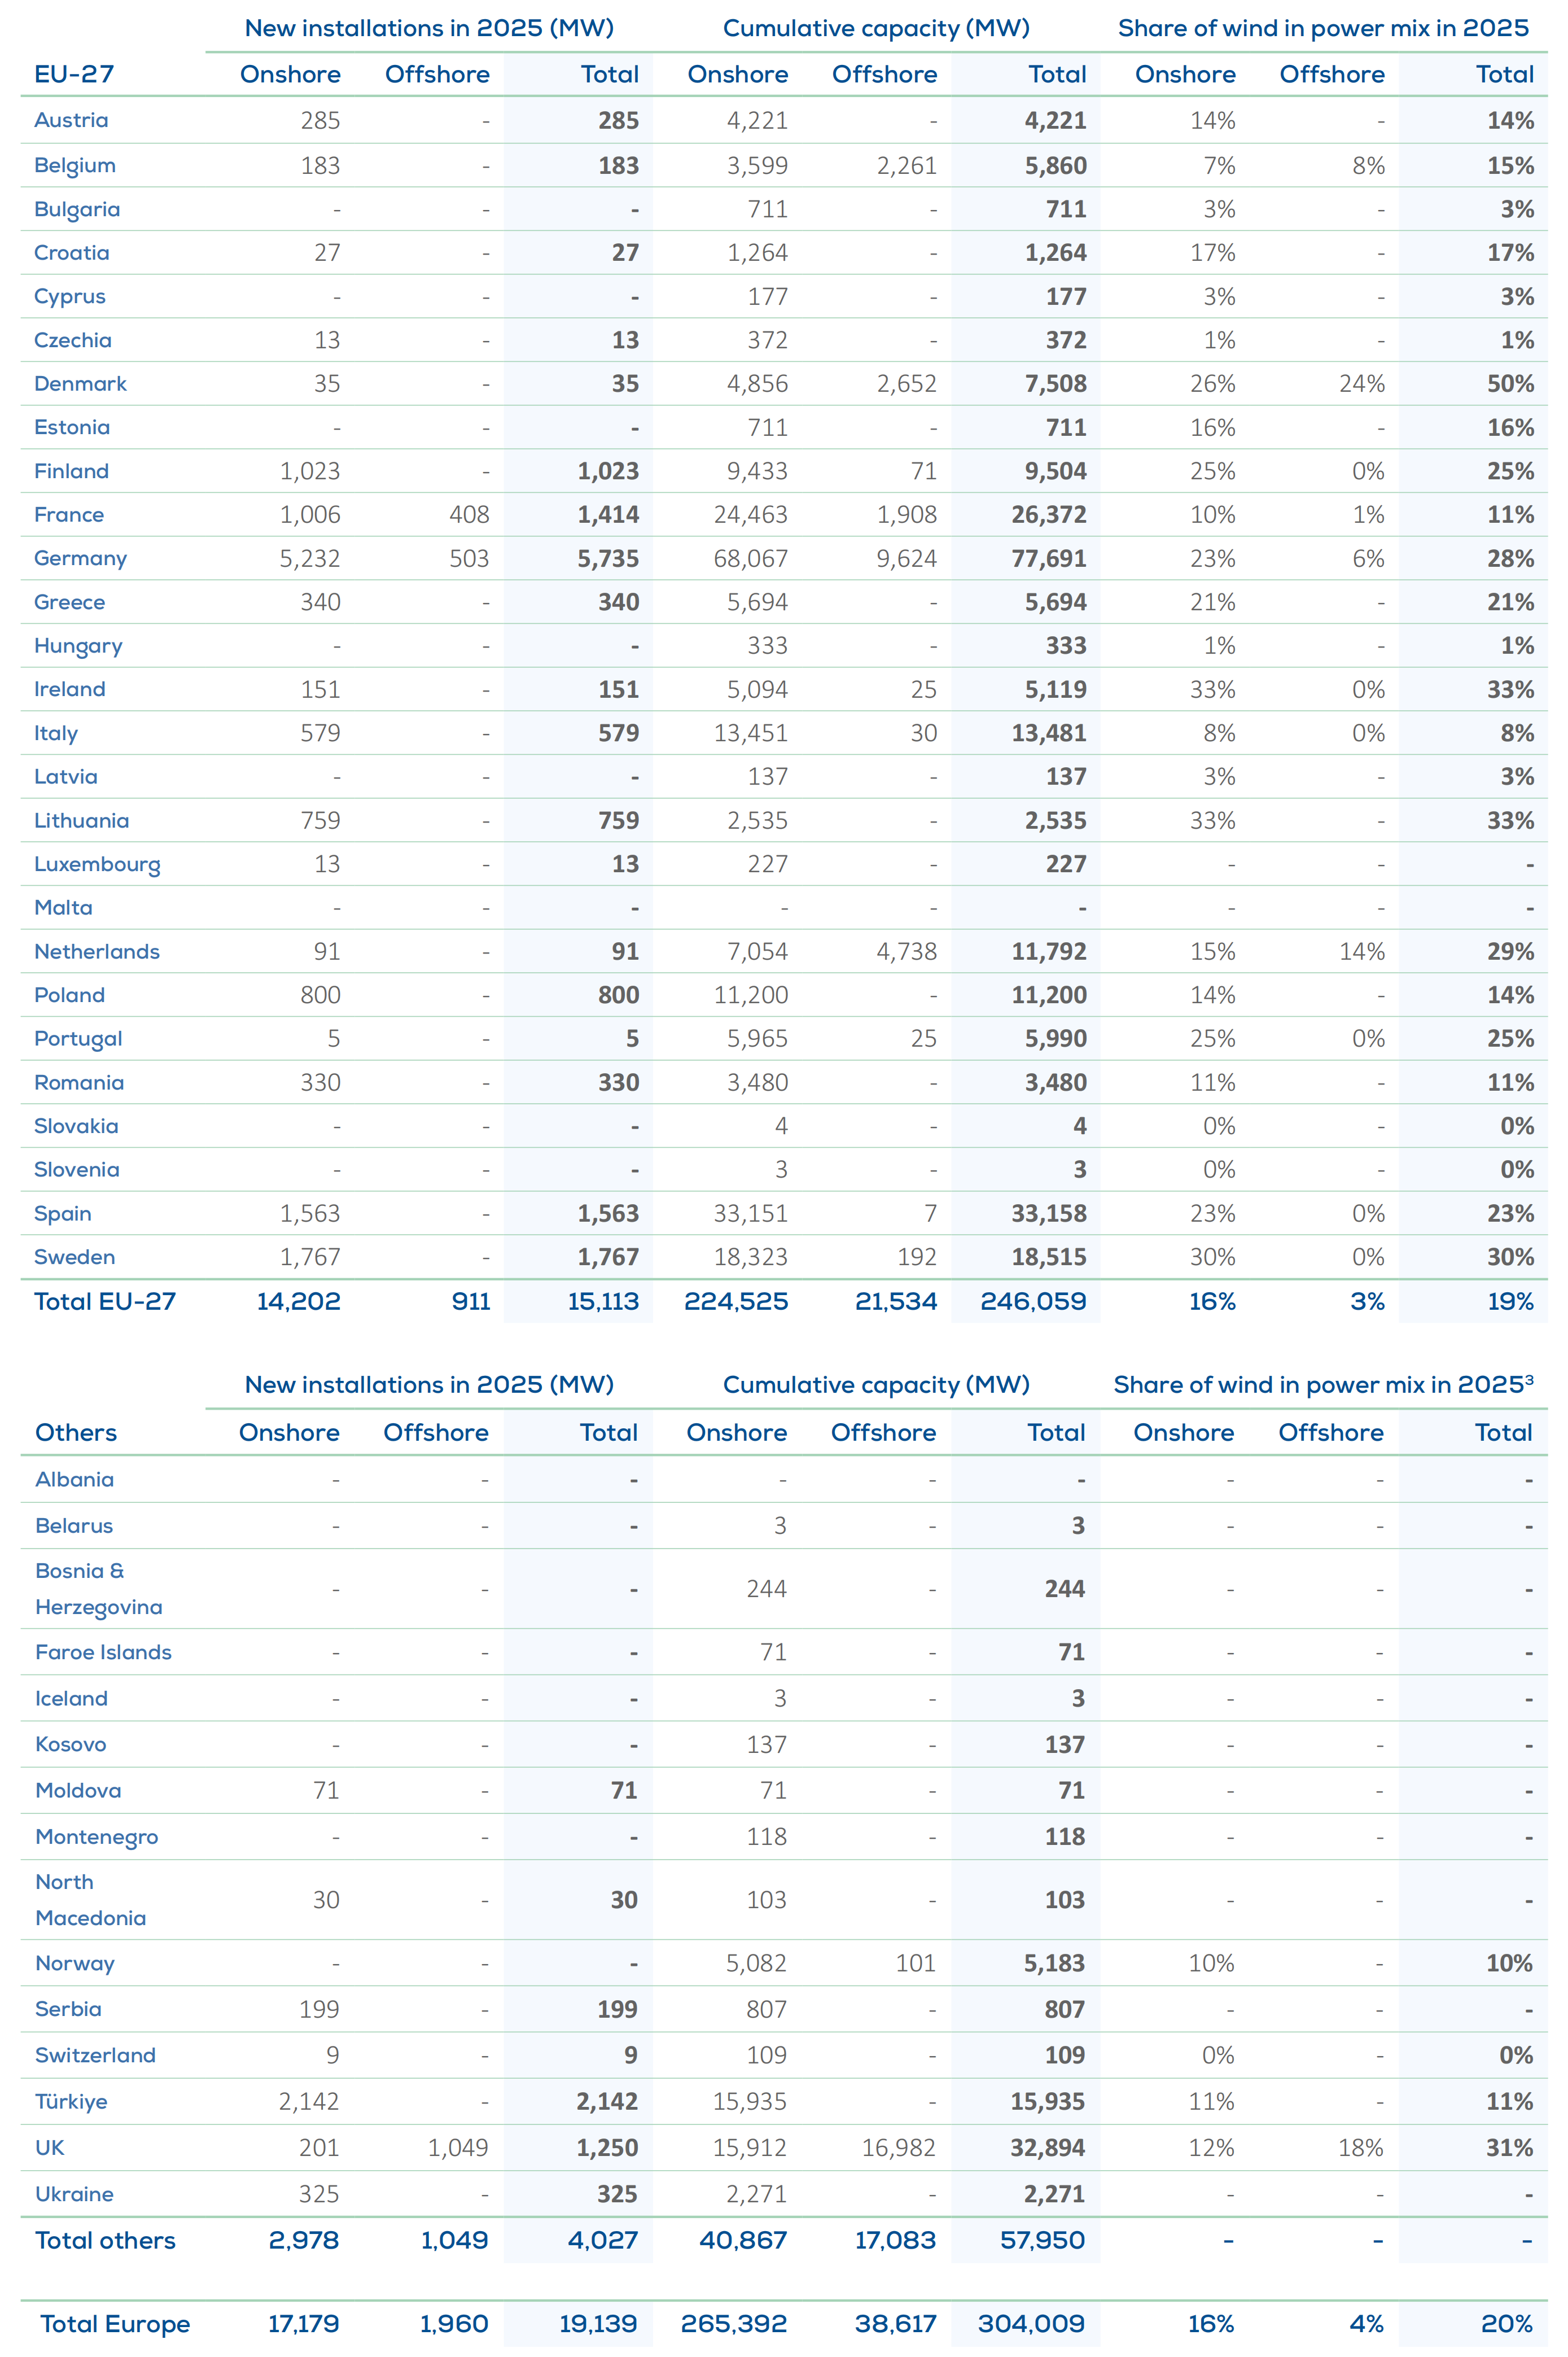
Figura 2: Nuova capacità di energia eolica installata, capacità totale installata e produzione di elettricità come percentuale della domanda di elettricità in vari paesi entro il 2025
III. Tendenze tecnologiche: tendenza accelerata verso turbine eoliche più grandi, gli ordini indicano sviluppi futuri
Entro il 2025, la tecnologia europea delle turbine eoliche subirà un’iterazione significativa, con “alta potenza ed alta efficienza” che emergerà come tendenza principale:
Energia eolica onshore:
Aumento medio di potenza: la capacità media delle nuove turbine eoliche onshore aggiunte è aumentata a 5,2 MW (4,6 MW nel 2024).
Variazioni regionali: la Romania utilizza turbine con la capacità media più elevata (6,6 MW), seguita da Finlandia (6,5 MW) e Svezia (6,4 MW).
Prospettive future: sulla base degli ordini comunicati, la capacità media è ulteriormente aumentata a 6,1 MW (rispetto ai 5,7 MW nel 2024), indicando che i modelli di grande capacità diventeranno mainstream nei prossimi anni.
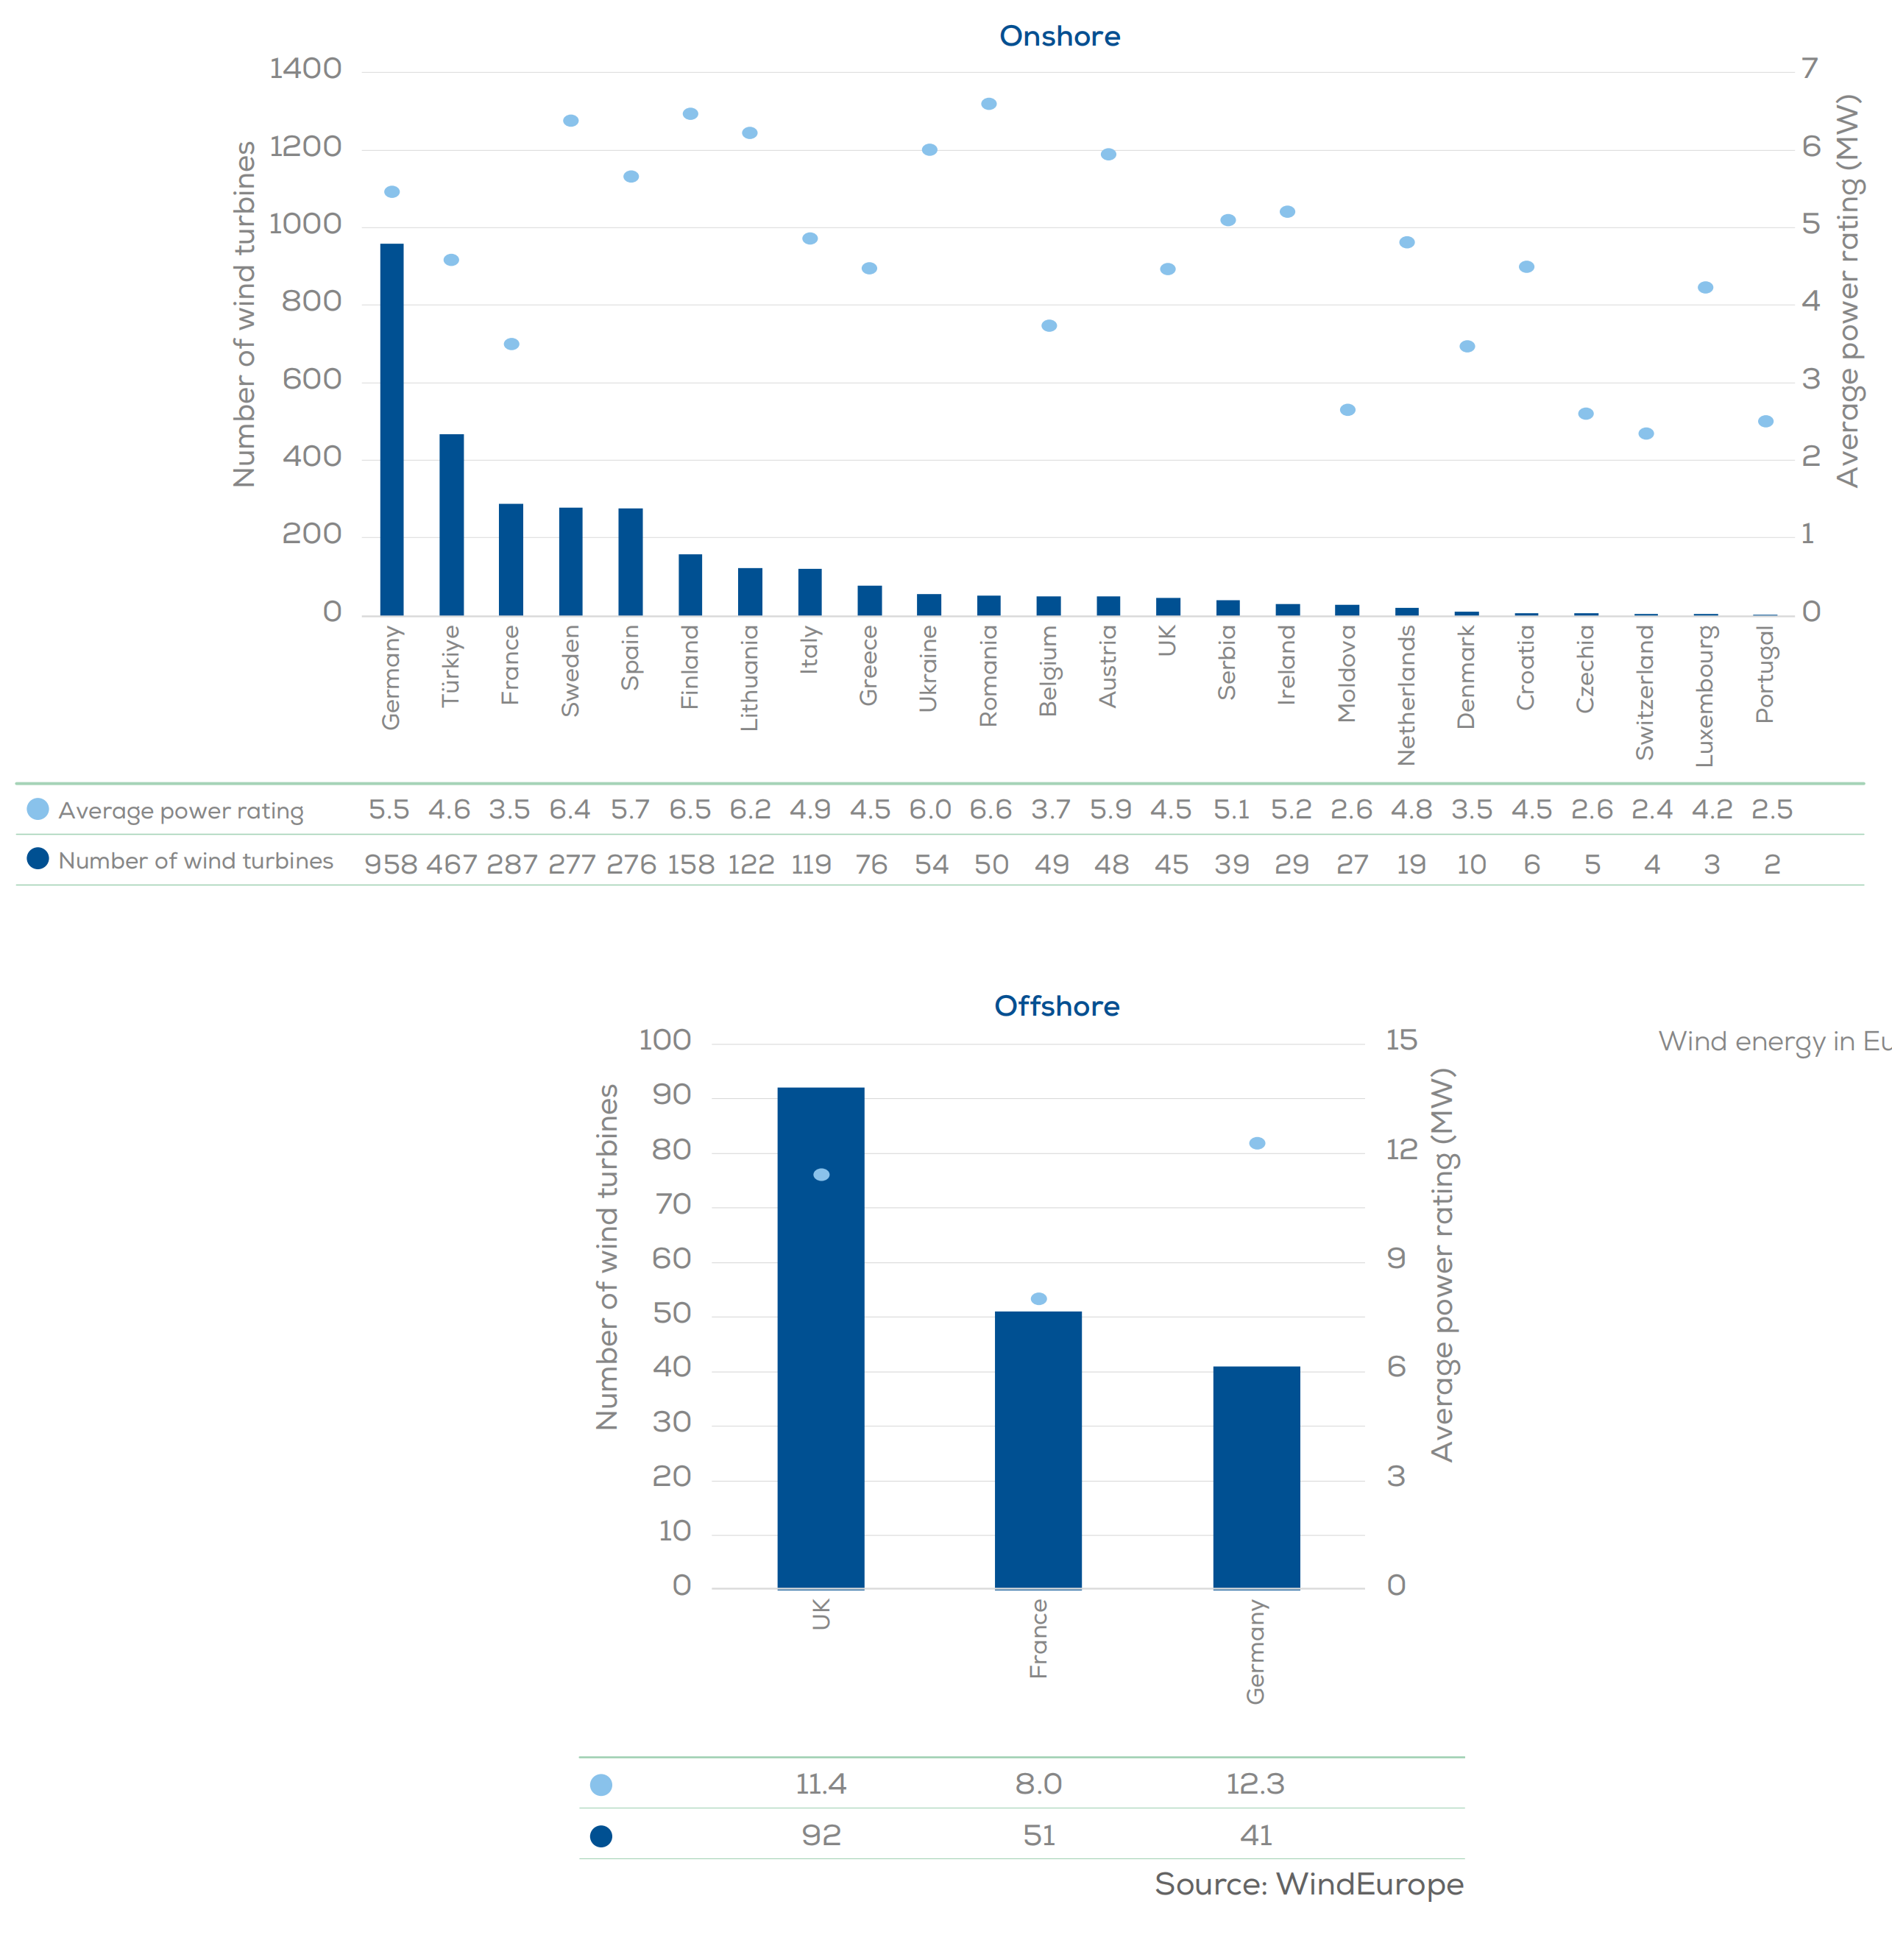
Figura 3: Numero di nuove turbine eoliche e capacità media installata nei principali paesi europei entro il 2025
Energia eolica offshore:
Aumento medio di potenza: le nuove turbine eoliche offshore collegate alla rete presentano ora una capacità media di 10,7 MW (rispetto a 10,1 MW nel 2024). La Germania (12,3 MW) e il Regno Unito (11,4 MW) sono in testa.
Portafoglio ordini: la capacità media degli ordini di turbine eoliche offshore rimane ad un livello elevato di 14,6 MW, in linea con i due anni precedenti, ponendo solide basi per l’implementazione dei progetti nei prossimi anni.
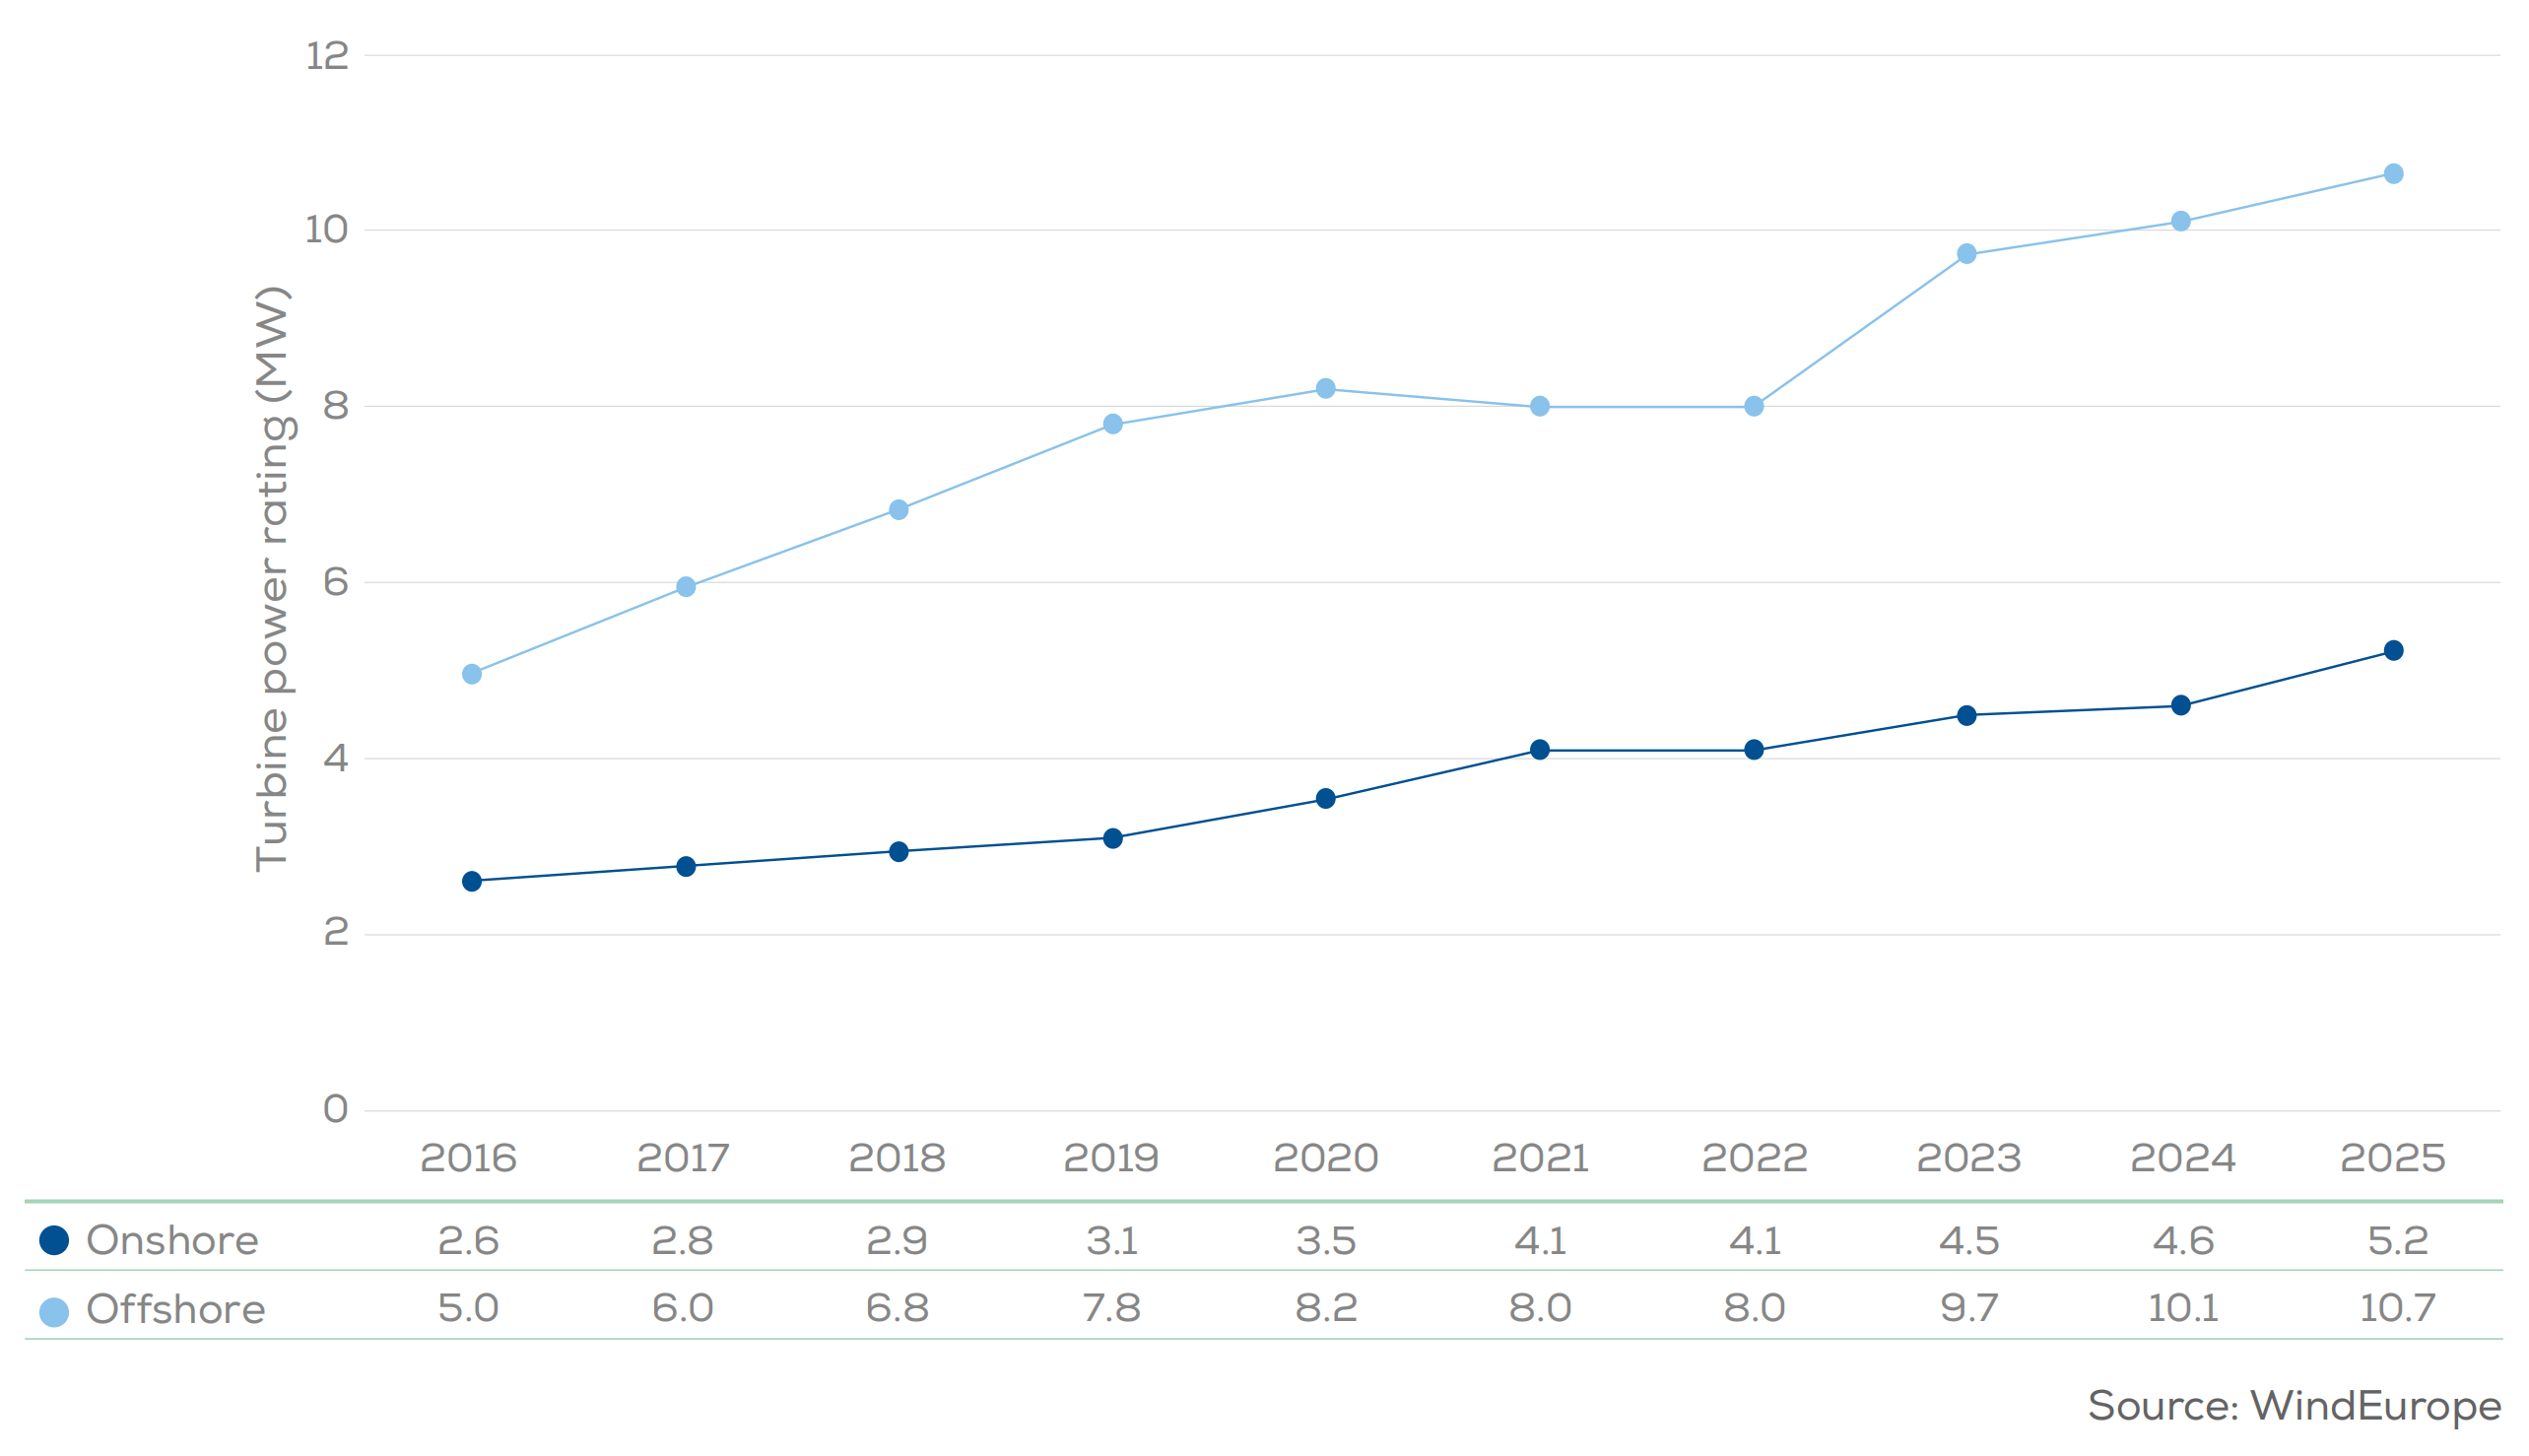
Figura 4: Potenza media delle turbine eoliche installate in Europa, 2016–2025
IV. Politica e investimenti: le fluttuazioni delle approvazioni non alterano le prospettive positive a lungo termine; La fiducia negli investimenti rimane stabile
Tendenze di approvazione: nel 2025, dieci paesi europei hanno approvato collettivamente 29,4 GW di nuovi progetti (22,6 GW onshore, 6,8 GW offshore), leggermente al di sotto del totale di 36,6 GW nel 2024.
Nota: le fluttuazioni dei dati sono state influenzate principalmente dall'esito ritardato della settima tornata di allocazioni dei Contratti per Differenza (CfD) del Regno Unito. Questo round è stato infine annunciato all’inizio del 2026, approvando una capacità record di 9,7 GW in un unico lotto.
Investimenti di capitale: i nuovi investimenti in parchi eolici raggiungeranno i 45 miliardi di euro entro il 2025. Le decisioni finali di investimento (FID) hanno garantito la futura capacità di costruzione, tra cui 15,5 GW di energia eolica onshore e 5,4 GW di energia eolica offshore, dimostrando una forte fiducia del mercato nello sviluppo a medio-lungo termine.
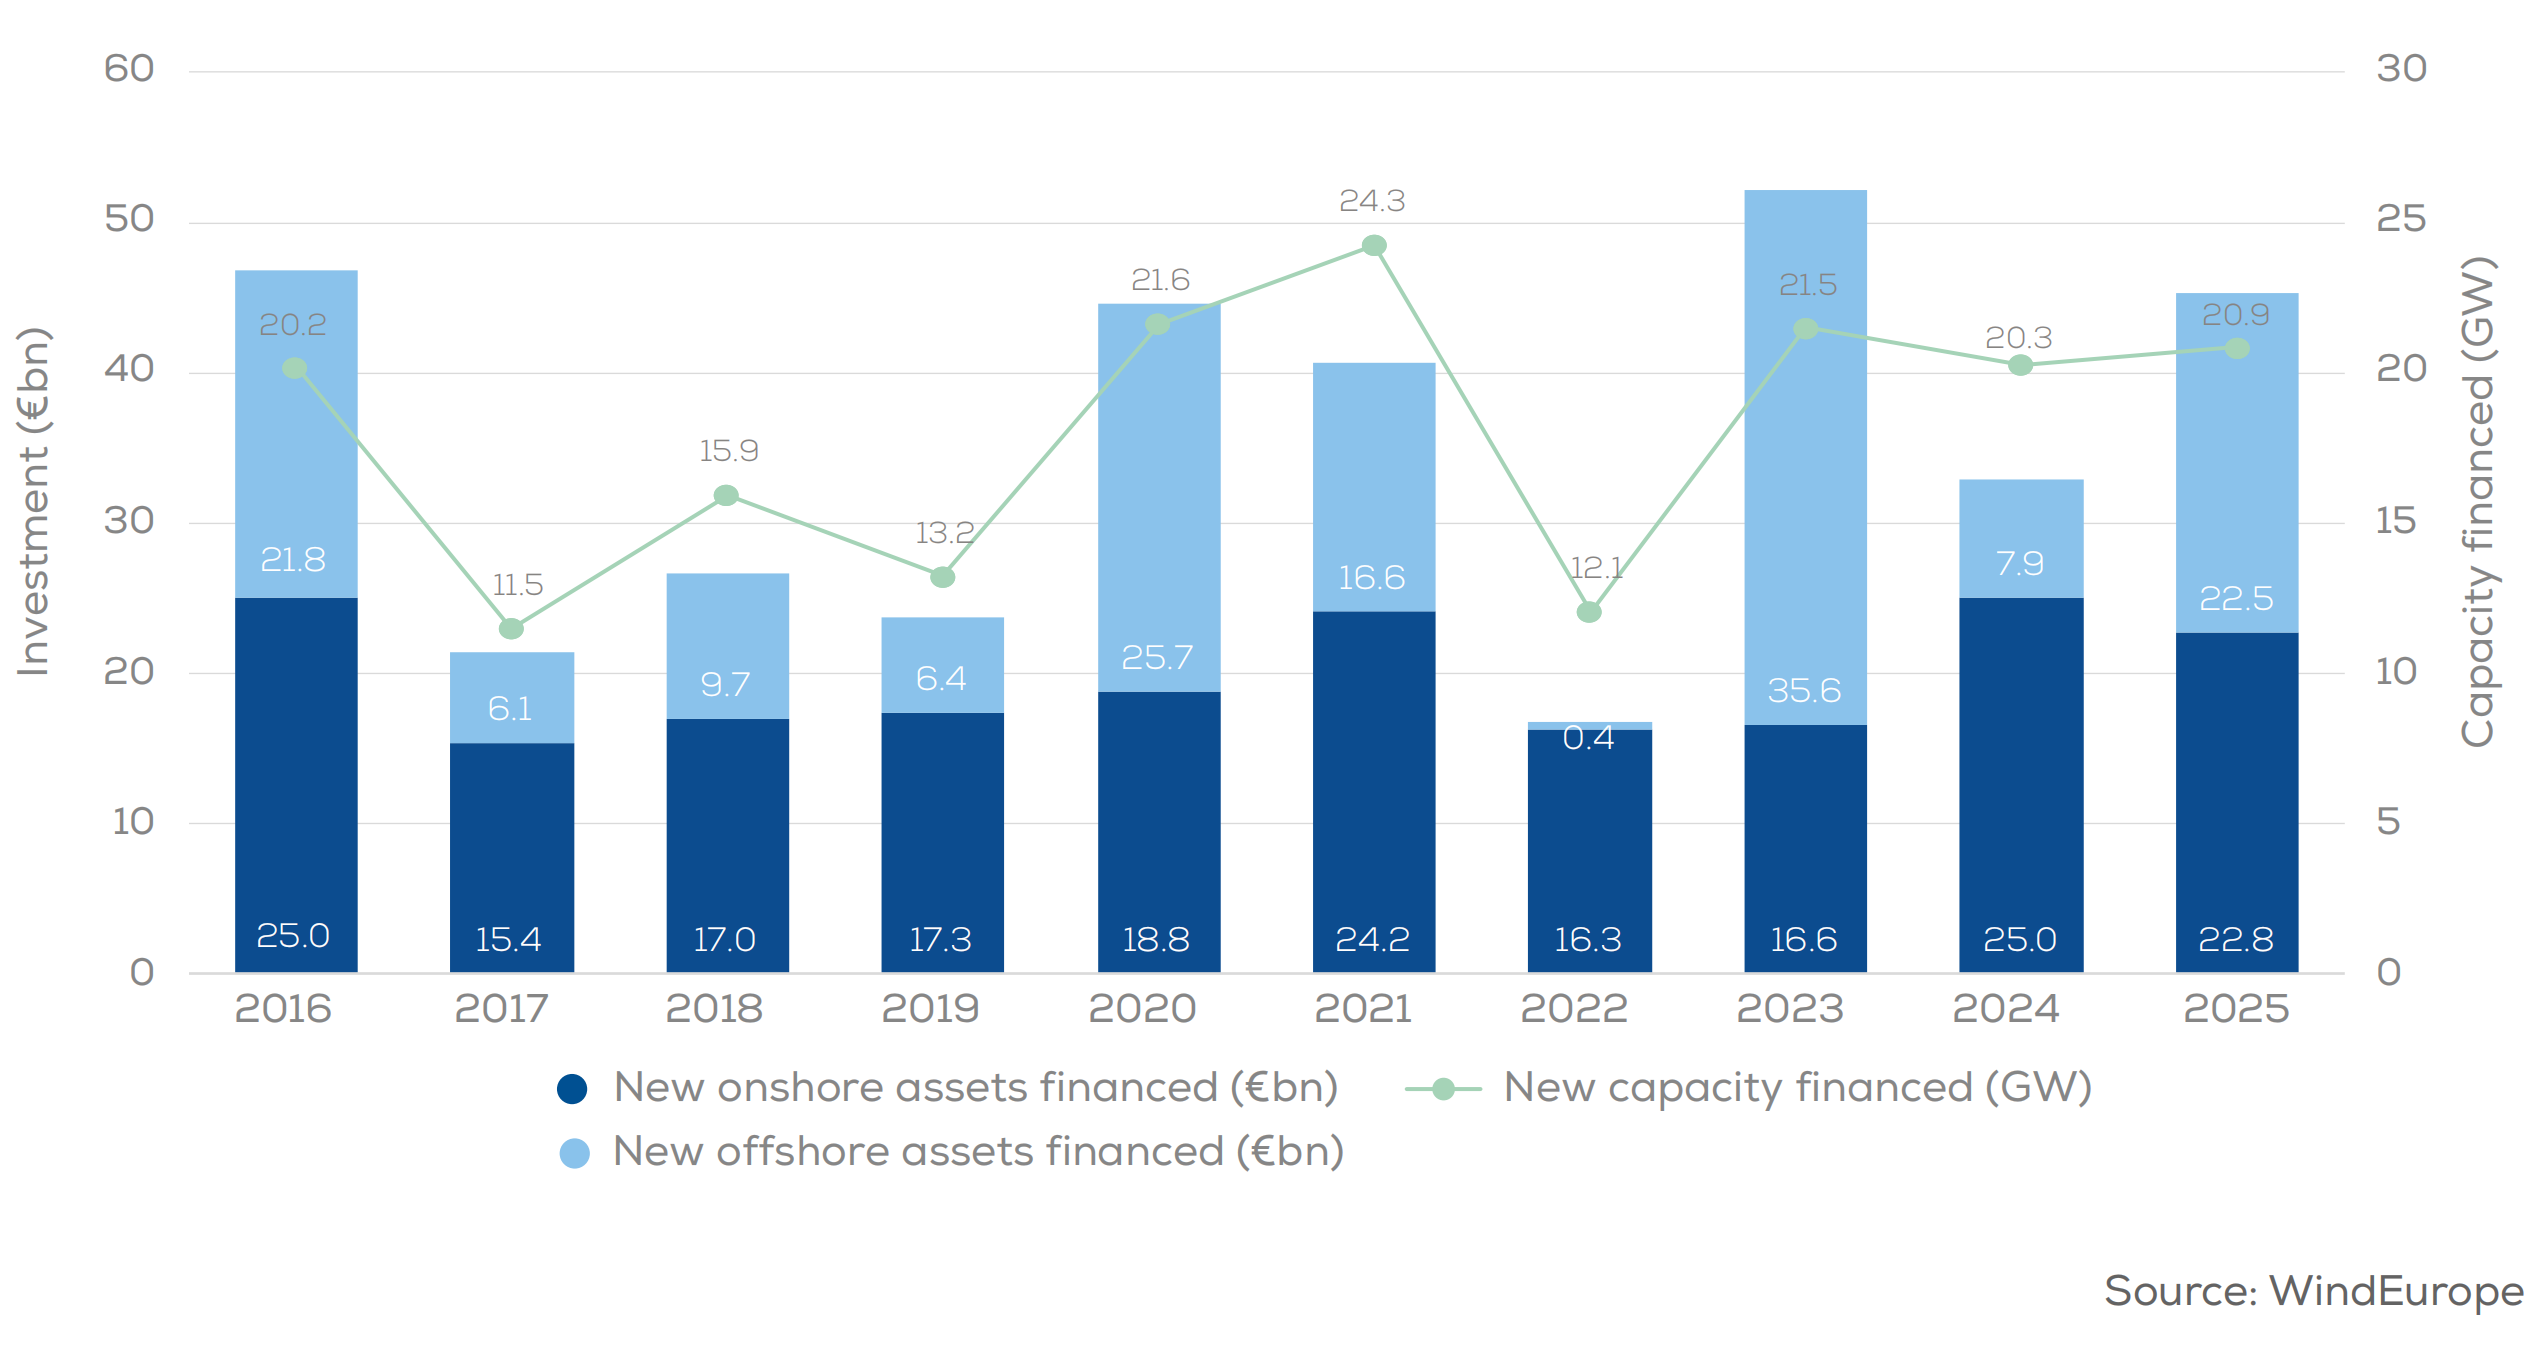
Figura 5: Investimenti in nuovi parchi eolici, 2016-2025
V. Prospettive future: è prevista una crescita, ma permane un divario rispetto agli obiettivi dell’UE.
Previsioni generali per l’Europa: si prevede che le nuove installazioni annuali raggiungeranno una media di 30 GW tra il 2026 e il 2030. Entro il 2030, la capacità installata totale dovrebbe raggiungere i 439 GW (366 GW onshore, 73 GW offshore).
La sfida dell’UE: si prevede che l’UE aggiungerà 22 GW all’anno, raggiungendo una capacità totale di 343 GW entro il 2030. Tuttavia, questa cifra rimane significativamente al di sotto dell’obiettivo strategico dell’UE di 425 GW, indicando che la diffusione deve accelerare sostanzialmente nei prossimi cinque anni per raggiungere l’obiettivo.