Secondo il rapporto Global Wind Turbine OEM Market Share 2025 recentemente pubblicato da Wood Mackenzie, la nuova capacità installata globale di energia eolica ha raggiunto i 176 GW nel 2025, aumentando del 45% su base annua e segnando la crescita annuale più forte mai registrata.
Cina, Stati Uniti, India e Germania restano i quattro principali mercati mondiali per le nuove installazioni eoliche. La Cina è diventata il primo Paese a superare i 100 GW di nuove installazioni annuali, spingendo fortemente gli OEM nazionali a dominare la Top 15 globale, con nove aziende cinesi nella lista. Anche i marchi indiani di turbine eoliche nazionali sono tornati con successo in classifica.
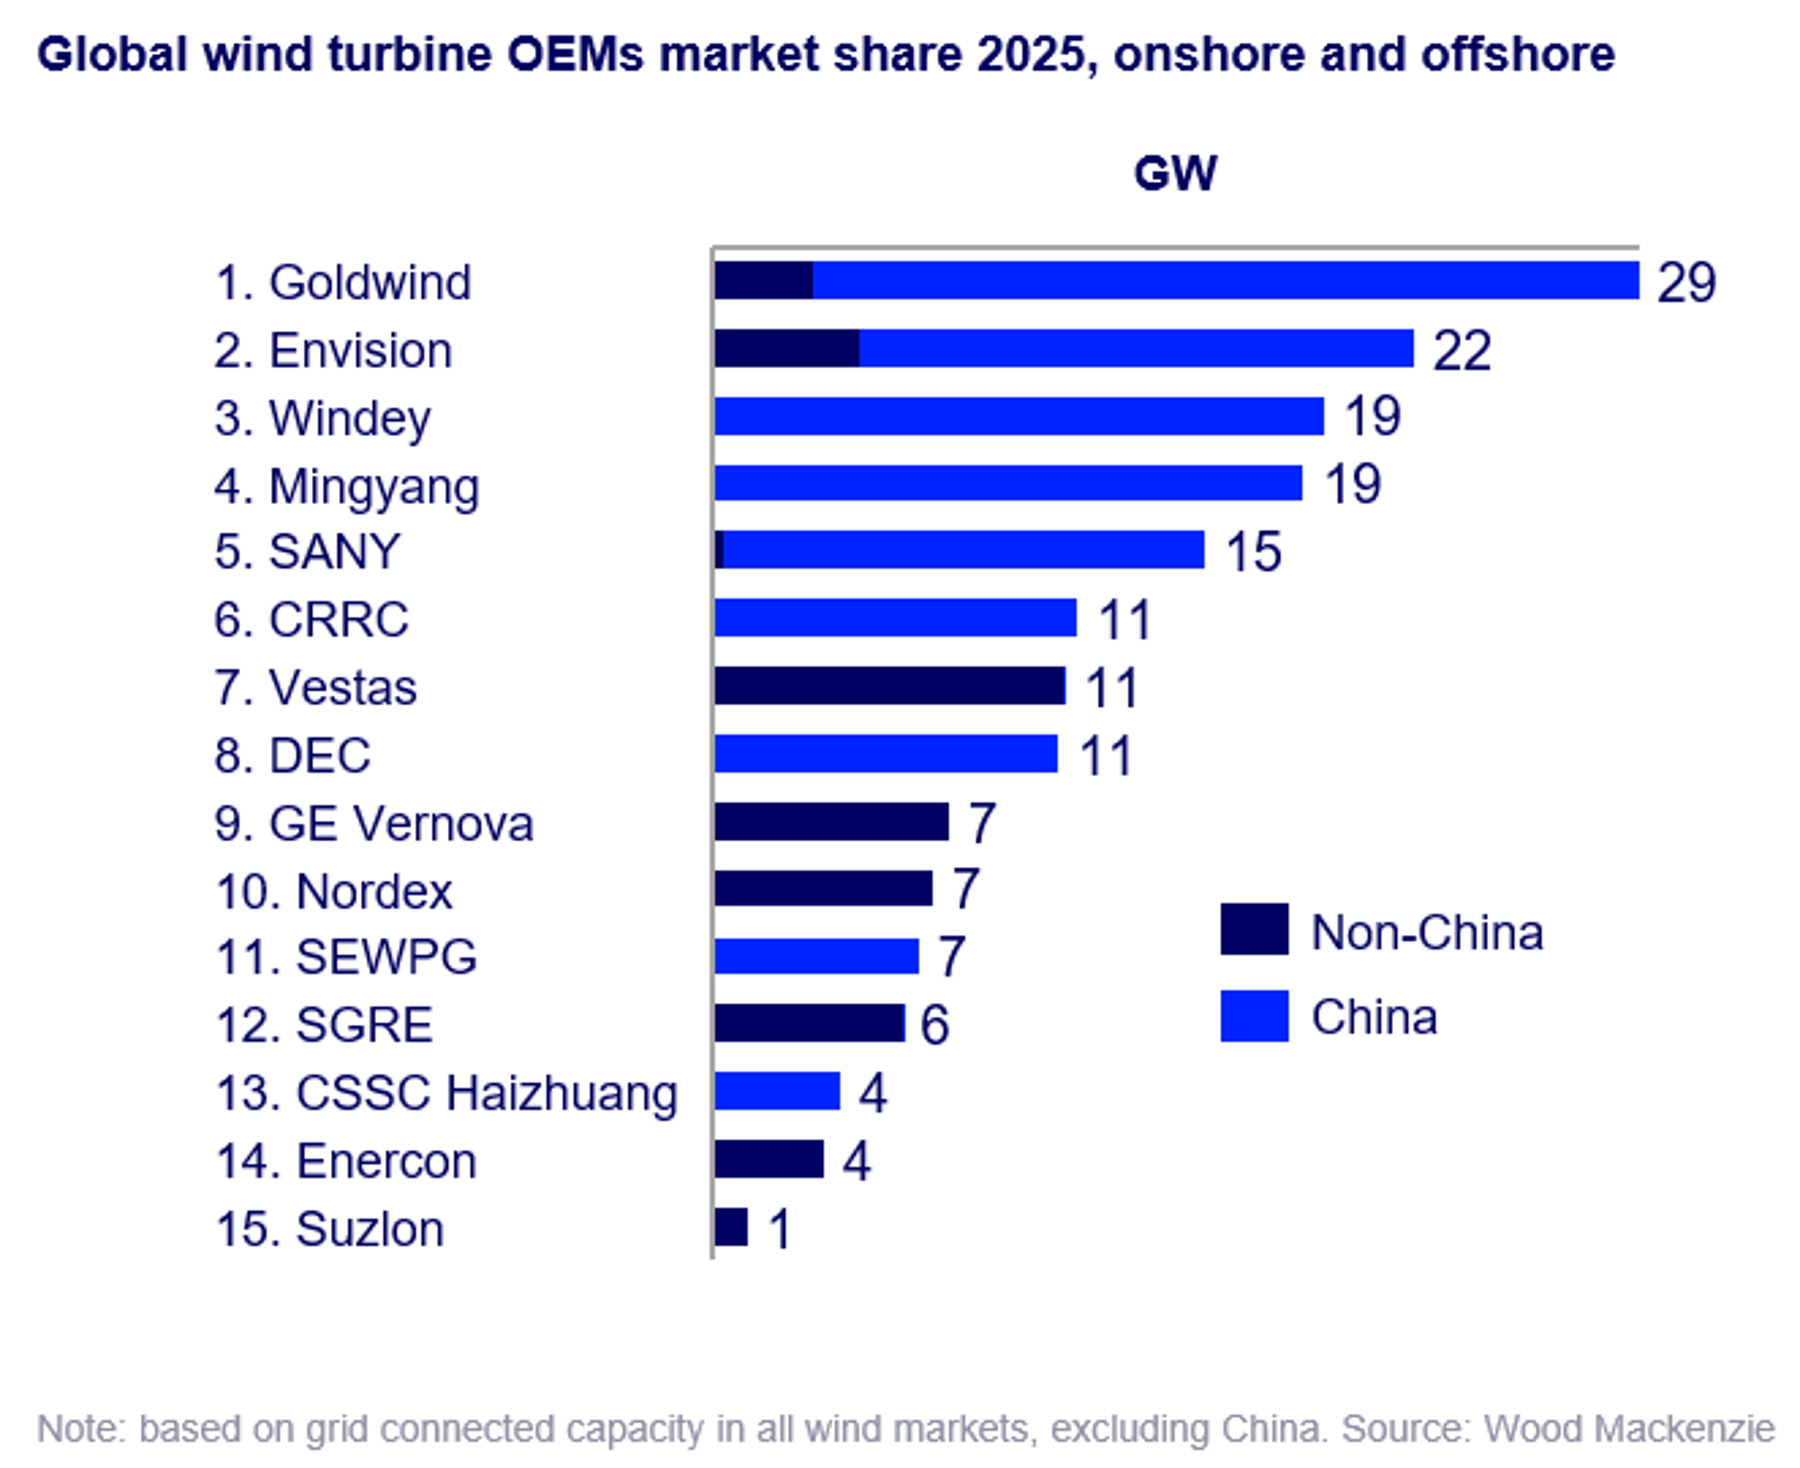
I produttori che sono stati selezionati nella TOP 15 globale sono i seguenti: Goldwind Technology,Immaginare l'energia , Ventoso, Mingyang Intelligent, Sany, Cina CRRC, Vestas, DCE, GE Vernova, Nordex,SEWPG, Siemens Gamesa,CSSC Haizhuang, Enercon, Suzlon.
L’anno 2025 ha segnato una svolta storica a livello globale per gli OEM cinesi di turbine eoliche. Hanno conquistato i primi sei posti nella classifica mondiale e stabilito un nuovo record per le consegne di turbine. Goldwind ed Envision Energy hanno superato ciascuna i 20 GW di installazioni annuali, diventando gli unici due OEM al mondo a superare la soglia dei 20 GW. Nel frattempo, gli OEM cinesi hanno realizzato 8,5 GW di nuove installazioni all’estero in 22 mercati internazionali – più del triplo del volume del 2024 – espandendo rapidamente la loro presenza nei mercati emergenti di tutto il mondo attraverso la competitività dei costi e la rapidità di consegna.
Nonostante il calo della quota di mercato globale, i produttori occidentali continuano a dominare saldamente il mercato globale dell’energia eolica al di fuori della Cina, conquistando il 75% delle nuove installazioni. Vestas mantiene ancora la più ampia presenza sul mercato a livello globale. I produttori cinesi e occidentali hanno intrapreso percorsi di sviluppo diversi: le aziende cinesi si concentrano sull’espansione su scala e sul layout globale, mentre le aziende occidentali si concentrano sui mercati principali ad alto margine e controllano rigorosamente i prezzi e l’efficienza operativa. Entrambe le strategie hanno raggiunto risultati notevoli entro il 2025.
Il mercato indiano dell’energia eolica ha registrato una robusta ripresa, con nuove installazioni nazionali quasi raddoppiate e OEM locali che hanno installato 2,7 GW di capacità. Suzlon è tornata con successo nella Top 15 mondiale. Supportati da politiche favorevoli e dalla crescente domanda di elettricità, i produttori nazionali indiani hanno riacquistato slancio di crescita, ma la loro posizione di mercato deve far fronte a sfide significative derivanti dalla continua espansione degli OEM cinesi.
In termini di percorsi tecnologici, la Cina e l’Occidente hanno intrapreso percorsi divergenti ma condividono una filosofia di fondo simile. Le aziende cinesi stanno accelerando l’implementazione di turbine onshore ultra-grandi e di turbine offshore da 16-18 MW, mentre i produttori occidentali si concentrano sull’iterazione e sull’ottimizzazione di modelli collaudati e maturi.