Le installazioni globali di energia eolica hanno raggiunto un livello record nel 2025, ma lo slancio del settore non mostra segni di rallentamento a questo picco. Secondo l’ultimo rapporto di Wood Mackenzie, il 2026 segnerà l’ingresso del settore nelle “acque profonde della trasformazione strutturale”. L’interazione tra aggiustamenti politici, evoluzione tecnologica e ristrutturazione del mercato porterà sfide a breve termine quali il rallentamento della crescita e l’intensificazione della concorrenza, creando allo stesso tempo opportunità a lungo termine per l’espansione dell’eolico offshore, la stabilizzazione dei costi e il riallineamento del valore. Quest’anno, il settore cercherà un nuovo equilibrio di crescita tra sfide e scoperte.
Senza ulteriori indugi, tuffiamoci nell'ultimo rapporto di Wood Mackenzie per svelare le sette tendenze principali che plasmeranno il settore dell'energia eolica entro il 2026 e fare chiarezza sulla traiettoria futura del settore!
Tendenza 1: gli impianti eolici globali mostreranno un modello divergente di “rallentamento della crescita in Cina ed espansione della crescita in altre regioni”.
Wood Mackenzie prevede che le installazioni di energia eolica globale raggiungeranno il livello record di 170 GW nel 2025. Tuttavia, si prevede che le nuove installazioni diminuiranno del 6% nel 2026 fino a raggiungere i 160 GW. Questo calo deriva principalmente da un aggiustamento transitorio con la conclusione del 14° piano quinquennale della Cina.
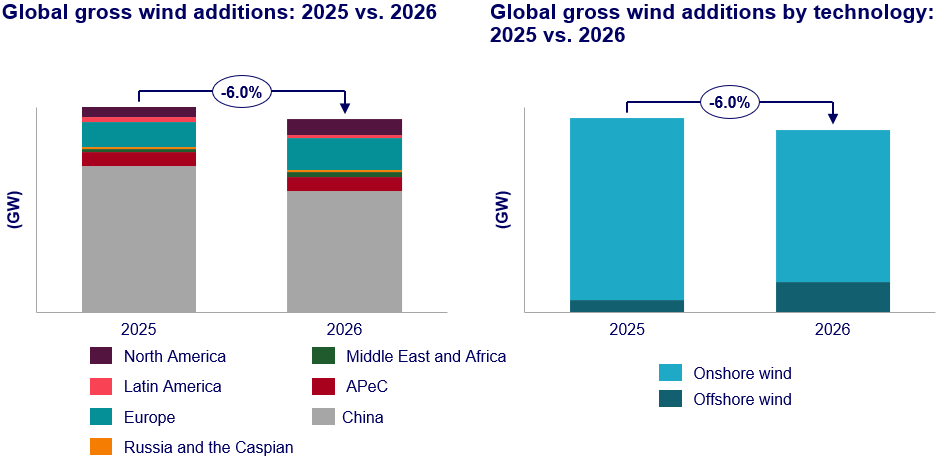
La Germania ha ottenuto una crescita sostanziale grazie al gran numero di progetti eolici onshore approvati nel 2024. Gli Stati Uniti, spinti dalla fretta di installare progetti prima della scadenza dei crediti d’imposta sulla produzione, sono diventati il mercato più grande al di fuori della Cina.
Tendenza 2: Le gare d’appalto per l’energia eolica offshore entrano nell’era 3.0, destinate a diventare un fattore chiave per la ripresa del settore.
Il 2026 segnerà “l’anno della svolta” per l’energia eolica offshore, con le nuove installazioni che dovrebbero raddoppiare di anno in anno, diventando il principale motore della crescita del settore. Questa svolta dipende dall’aggiornamento iterativo dei modelli di offerta. Per far fronte ai fallimenti e alle cancellazioni di progetti derivanti dalla riduzione dei sussidi e dai termini rigidi nella precedente fase di gara 2.0, diversi paesi in tutto il mondo hanno introdotto gare “Eolico offshore 3.0”. Questi prevedono condizioni più favorevoli per garantire che i progetti non solo vengano aggiudicati ma anche costruiti con successo.
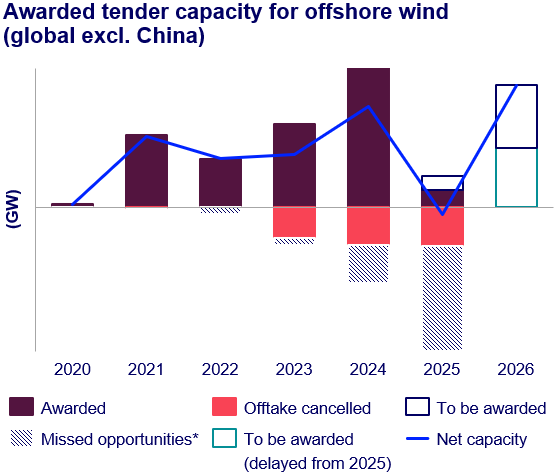
La settima tornata di assegnazione della capacità del Regno Unito servirà come prima “cartina di tornasole” per la gara 3.0. Wood Mackenzie prevede che il nuovo quadro invertirà effettivamente la precedente recessione del settore e accelererà l’implementazione di progetti eolici offshore. Tuttavia, l’eliminazione degli accordi di acquisto di energia creerà una pausa nel settore edilizio intorno al 2028, con nuovi progetti di appalto concentrati per la connessione alla rete all’inizio degli anni ’30. Una tempistica impropria di implementazione del progetto potrebbe innescare nuove tensioni nella catena di approvvigionamento. La soluzione ottimale per i decisori politici è “l’implementazione decentralizzata” per evitare pressioni sulla catena di approvvigionamento derivanti dal lancio di progetti concentrati, garantendo che la catena industriale mantenga operazioni continue in mezzo alle fluttuazioni cicliche del settore.
Tendenza tre: nuove sfide per lo sviluppo dell’energia eolica offshore nel contesto della riforma del settore energetico cinese orientata al mercato.
Il meccanismo di ingresso nel mercato in due fasi, implementato a partire dal 2025, richiede agli sviluppatori di assicurarsi i diritti di sviluppo prima di determinare i rendimenti, portando a una crescita stagnante delle riserve di progetto. Questa tendenza potrebbe persistere fino al 2026. Sebbene i progetti approvati esistenti siano sufficienti a sostenere la costruzione nei prossimi tre anni, l’energia eolica offshore manca di competitività rispetto all’energia solare e eolica onshore secondo il modello di prezzo basato sul mercato. L’obiettivo principale per il 2026 risiede nel fatto se la Cina introdurrà politiche di sostegno per i progetti in acque profonde, che avrebbero un impatto diretto sulla ricerca e sviluppo tecnologico del settore e sullo sviluppo della catena di approvvigionamento.
Quarta tendenza: il settore dell’energia eolica negli Stati Uniti è profondamente invischiato nel tiro alla fune tra politica e domanda
Il One Big Beautiful Bill Act stabilisce che i progetti programmati per l’esercizio commerciale nel 2029-2030 debbano iniziare la costruzione entro luglio 2026 per poter beneficiare di crediti d’imposta, costringendo gli sviluppatori ad accelerare gli appalti. Questi fattori, aggravati dalle incertezze tariffarie, dai rischi legati alle autorizzazioni e dalla moratoria sull’edilizia eolica offshore voluta dall’amministrazione Trump, intensificano ulteriormente le pressioni del settore.
Tuttavia, la crescita della domanda di elettricità rappresenta un’opportunità. Entro il 2030, il picco della domanda di elettricità negli Stati Uniti aumenterà in modo significativo. Nuovi carichi, come i data center, metteranno in evidenza la necessità di energia eolica, spingendo potenzialmente ad aggiustamenti politici per aumentare le tariffe feed-in e innescare un’impennata delle transazioni industriali.
Tendenza cinque: lo smaltimento delle turbine eoliche obsolete emerge come un nuovo motore di crescita per il settore.
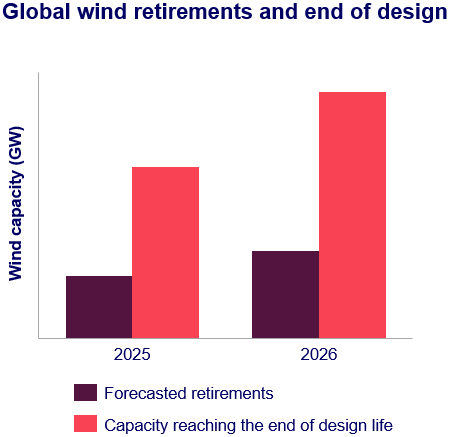
Un numero significativo di turbine eoliche in tutto il mondo sono operative da oltre 20 anni, con un’altra consistente flotta prossima alla fine della loro durata di vita prevista. Le decisioni sullo smantellamento avranno per la prima volta un impatto tangibile sul settore dell’energia eolica. Spinti da considerazioni finanziarie, gli sviluppatori nei mercati maturi come Europa e Nord America stanno dando priorità all’estensione della durata di vita delle turbine, il che aumenterà significativamente la domanda di retrofitting e di espansione della capacità. I vantaggi in termini di costi ed efficienza delle nuove turbine eoliche accelereranno il ritiro delle unità obsolete, creando un nuovo motore di crescita per il settore attraverso il “rinnovamento degli asset esistenti”.
Tendenza 6: entro il 2026, i prezzi complessivi delle attrezzature si stabilizzeranno, con caratteristiche differenziate che emergeranno nei vari segmenti di mercato.
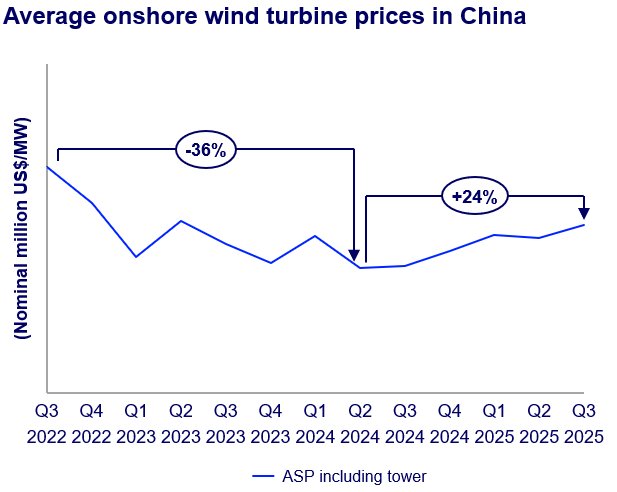
I produttori cinesi di elettrodomestici hanno detto addio alle guerre dei prezzi sotto la duplice influenza dell’autoregolamentazione del settore e dei controlli politici. L’accordo di autoregolamentazione industriale del 2024 e la politica governativa del 2025 volta a frenare la concorrenza disordinata hanno effettivamente limitato la pressione al ribasso sui prezzi delle turbine. In combinazione con un significativo rimbalzo dei prezzi nel 2025, si prevede che i prezzi delle turbine eoliche cinesi si stabilizzeranno nel 2026. Tuttavia, gli sviluppatori potrebbero spostare la pressione dal calo dei rendimenti dei progetti alla catena di approvvigionamento, ponendo il rischio di minori cali dei prezzi.
I mercati occidentali vedranno una riduzione dei costi dopo il picco dell’inflazione. Il 2025 segna l’anno di picco dell’inflazione in Occidente, con pressioni come la carenza di manodopera qualificata e gli alti tassi di interesse in graduale allentamento. I prezzi delle turbine entreranno in una fase di stabilizzazione nel 2026. L’Europa vedrà l’ottimizzazione dei costi attraverso l’implementazione su larga scala di turbine onshore da 6-7 MW, sebbene il proposto Meccanismo di adeguamento alle frontiere del carbonio (CBAM) possa complicare gli appalti e limitare il potenziale di riduzione dei costi. Il mercato statunitense, dominato da fattori politici come tariffe e ritardi nelle autorizzazioni, potrebbe ancora vedere aumenti dei prezzi delle turbine, con le catene di approvvigionamento locali che devono affrontare pressioni sulla capacità da parte degli sviluppatori che si affrettano a installare le turbine.
Tendenza 7: la trasformazione orientata al mercato guida la ricostruzione della logica della concorrenza nel settore
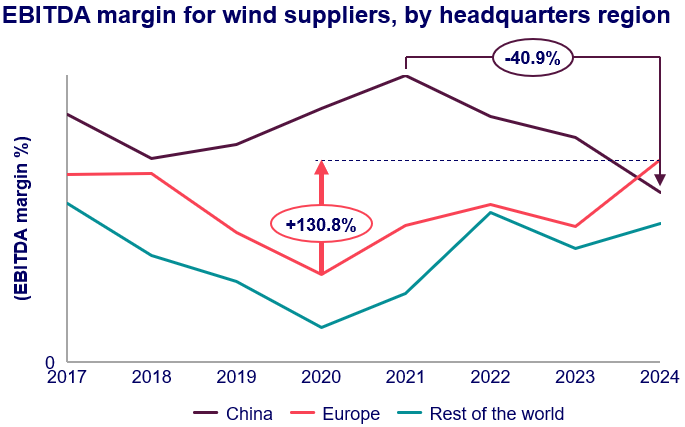
Mercati chiave come Cina e Germania stanno passando da prezzi fissi dell’elettricità a prezzi basati sul mercato, costringendo la catena industriale a passare dalla “competizione sui costi” alla “competizione sul valore”. Gli OEM occidentali si sono concentrati su aree di fascia alta come la progettazione modulare, la manutenzione predittiva basata sull’intelligenza artificiale e l’integrazione della rete. Per eliminare l’etichetta di “basso costo”, i principali OEM cinesi stanno lanciando soluzioni complete tra cui lo sviluppo di progetti e sistemi energetici ibridi, intensificando al contempo gli sforzi sulla conformità ESG e sulla produzione locale. Questa trasformazione metterà gli OEM non solo contro i concorrenti ma anche contro altre fonti rinnovabili come il solare. Con il dissolversi delle barriere del mercato, si prevede che l’energia eolica supererà quella solare in termini di competitività in alcune regioni entro il 2026.
Conclusione: 2026, “Anno di trasformazione e svolta” per l’industria dell’energia eolica
Entro il 2026, il settore dell’energia eolica non godrà più della fluidità della precedente fase di rapida crescita, ma subirà invece un periodo di profondo consolidamento guidato dalla trasformazione strutturale. La divergenza politica rimodellerà il panorama del mercato globale, con l’energia eolica offshore che emergerà come il principale motore della crescita. La stabilizzazione dei costi porrà fine alla concorrenza disordinata, mentre lo smaltimento delle turbine obsolete e la trasformazione orientata al mercato definiranno la traiettoria a lungo termine del settore.
Per gli operatori del settore, quest’anno presenta sia sfide – pressioni persistenti derivanti dall’incertezza politica, rischi della catena di approvvigionamento e concorrenza intensificata – sia opportunità: l’impennata dell’energia eolica offshore, la rivitalizzazione del mercato esistente e i dividendi della concorrenza guidata dal valore attendono tutti coloro che osano cavalcare l’onda. Come rivela il rapporto, dietro le fluttuazioni a breve termine si nasconde un più profondo miglioramento industriale. Ogni aggiustamento effettuato nel 2026 getterà le basi affinché l’industria dell’energia eolica possa avanzare verso un futuro più sostenibile e competitivo.
Fondata nel 1921, la tedesca HKW è specializzata in cuscinetti per turbine eoliche dal 1985, accumulando competenze tecnologiche durante l'evoluzione del settore. La sua tecnologia dei cuscinetti principali cilindrici a tre file si colloca costantemente tra le prime tre in Europa. Sfruttando una tripla esperienza tecnologica nella struttura, nei materiali e nei processi di produzione, i cuscinetti principali cilindrici a tre file di HKW offrono sei vantaggi principali: elevata affidabilità, elevata capacità di carico, maggiore rigidità strutturale, elevata efficienza di trasmissione, facilità di installazione e basso costo complessivo. Sia che vengano utilizzati in parchi eolici onshore o che debbano affrontare la corrosione in nebbia salina e condizioni di onde estreme in ambienti offshore, i cuscinetti principali cilindrici a tre file di HKW riducono significativamente i tempi di fermo della turbina e la frequenza di manutenzione, offrendo prestazioni efficienti in tutti gli scenari operativi. Profondamente radicato nella catena di fornitura dell'energia eolica, HKW sfrutta la sua rete di servizi globale localizzata per servire partner in tutto il mondo con tecnologia all'avanguardia e prodotti premium.