Siemens Energy ha pubblicato i risultati finanziari del terzo trimestre per l’anno fiscale 2026 (dal 1° ottobre 2025 al 30 settembre 2026). La sua controllata nel settore eolico Siemens Gamesa ha fornito una serie di risultati contrastanti. Dopo anni di perdite, il settore della produzione di turbine è tornato alla redditività trimestrale, ma il volume degli ordini appena firmati ha subito un grave crollo del 79% su base annua.
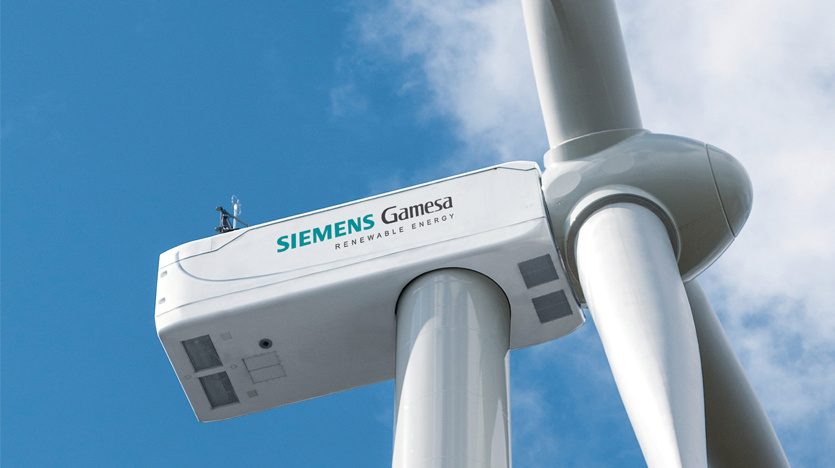
Successi contrastanti: punto di svolta redditizio e acquisizione di ordini in stallo
I dati finanziari mettono a nudo il difficile panorama imprenditoriale di Siemens Gamesa. Spinti dall’aumento delle consegne dell’energia eolica offshore, i ricavi della divisione sono aumentati del 13,5% a 2,74 miliardi di euro. L'utile prima delle specialità ha raggiunto i 75 milioni di euro, segnando una riuscita ripresa dalle perdite.
L'afflusso di nuovi ordini ha tuttavia dipinto un quadro cupo. Gli ordini trimestrali ammontano a soli 1,05 miliardi di euro, in netto calo rispetto ai 4,89 miliardi di euro registrati nello stesso trimestre dell'anno precedente. La società ha spiegato che il crollo è derivato dall’assenza di importanti contratti eolici offshore acquisiti durante il periodo. Ha descritto la recessione come una fluttuazione ciclica piuttosto che una contrazione della domanda fondamentale del mercato.
Rivalità nel settore: chiede ai giganti europei di unirsi nella concorrenza cinese
I produttori europei di apparecchiature originali sono sottoposti a un'intensa pressione competitiva, determinata dai costi, da parte dei fornitori cinesi di turbine. Sono diventate più forti le richieste affinché le aziende regionali di turbine eoliche uniscano le forze. Nordex e il suo principale azionista Acciona sono stati i primi a sostenere il consolidamento industriale per creare un campione industriale europeo paragonabile ad Airbus.
Durante la call con gli investitori post-earnings, Christian Bruch, amministratore delegato di Siemens Energy, ha condiviso il suo punto di vista sul potenziale consolidamento del settore.
Quando i giornalisti hanno chiesto se il gruppo avrebbe valutato fusioni con i principali produttori europei tra cui Vestas, Nordex ed Enercon per controbilanciare la concorrenza delle imprese cinesi, Bruch ha dato una risposta ponderata.
Non ha escluso il consolidamento e ha riconosciuto la dura realtà commerciale. "Un gran numero di concorrenti cinesi stanno entrando nel nostro mercato. Quando si tratta di costi dell'hardware delle turbine, facciamo fatica a eguagliare i loro prezzi offerti. Questa è la realtà che dobbiamo accettare."
Sebbene l’azienda resti aperta al consolidamento, Bruch ha individuato anche notevoli ostacoli pratici.
Il primo ostacolo risiede nella legislazione. Le rigide norme antitrust dell’Unione Europea creano un controllo di alto livello per qualsiasi fusione tra produttori di alto livello, rendendo difficile ottenere l’approvazione ufficiale.
Gli ostacoli legati alle politiche costituiscono il secondo ostacolo. Bruch ha sottolineato che il consolidamento industriale è molto più di una scelta commerciale e rappresenta una questione politica. I piani di fusione guidati dalle grandi aziende difficilmente potranno concretizzarsi finché i politici dell’UE non introdurranno quadri di sostegno e strategie chiare per il settore dell’energia eolica nazionale. Il consolidamento su larga scala del settore eolico europeo è quindi in attesa dell’approvazione politica ufficiale.